有研集团(有研复材)航空航天热管理材料
「十五五」业务规划
面向央企的「十五五」战略级产业研究 + 规划咨询:看宏观 → 看行业 → 定战略三层框架,TAM/SAM/TM + SPAN 量化决策,65 页研究底稿 + 47 页精准决策版,历经近 20 轮迭代。
一、项目概览
有研集团是我国有色金属新材料领域的“国家队”,旗下有研复材(688811)在铝基复合材料、石墨铝、金刚石铝等金属基热管理材料领域积淀深厚;有研工研院则在金刚石/铜微通道散热器等前沿方向实现技术突破。面对「十五五」规划将新材料与航空航天同时列为战略支柱的历史窗口,客户需要一份兼具宏观研判、行业洞察与可落地战略路径的业务规划,回答三个核心问题:
1. 航空航天热管理材料赛道够不够大、值不值得重点投入?
2. 有研集团在产业链中处于什么位置,下一步该往哪里跃迁?
3. 从 2026 到 2030,业务增长路径、产能投资、风险应对该如何设计?
本项目最终交付 65 页繁杂版研究底稿 + 47 页精准对标客户需要版业务规划,围绕「看宏观 + 看行业 + 战略规划」三大模块,形成了从产业现状到 2030 年三阶段跃迁路径的完整闭环。
二、客户背景与核心挑战
| 维度 | 情况 |
|---|---|
| 客户性质 | 央企 / 科创板上市公司 / 国家级新材料平台 |
| 业务现状 | 已量产 AlSiC、石墨铝/金刚石铝、金刚石/铜复合材料;金刚石铜微通道散热器技术全球领先 |
| 核心诉求 | 制定「十五五」期间航空航天热管理材料业务规划,明确赛道优先级、增长路径与投资节奏 |
| 关键约束 | 需对接国家战略(十五五规划)、国资监管要求、军工保密资质边界,同时兼顾商业航天增量 |
| 信息难点 | 军用数据不透明、技术路线多元、美俄对标资料碎片化、国产替代率口径差异大 |
核心挑战:这不是一份简单的市场调研报告,而是一份要经得起央企内部评审、集团战略会、资本市场问询的多目标规划。既要「看得见」(市场规模、竞争格局),也要「说得清」(战略逻辑、路径选择),更要「落得了」(里程碑、投资、风险)。
三、研究方法与分析框架
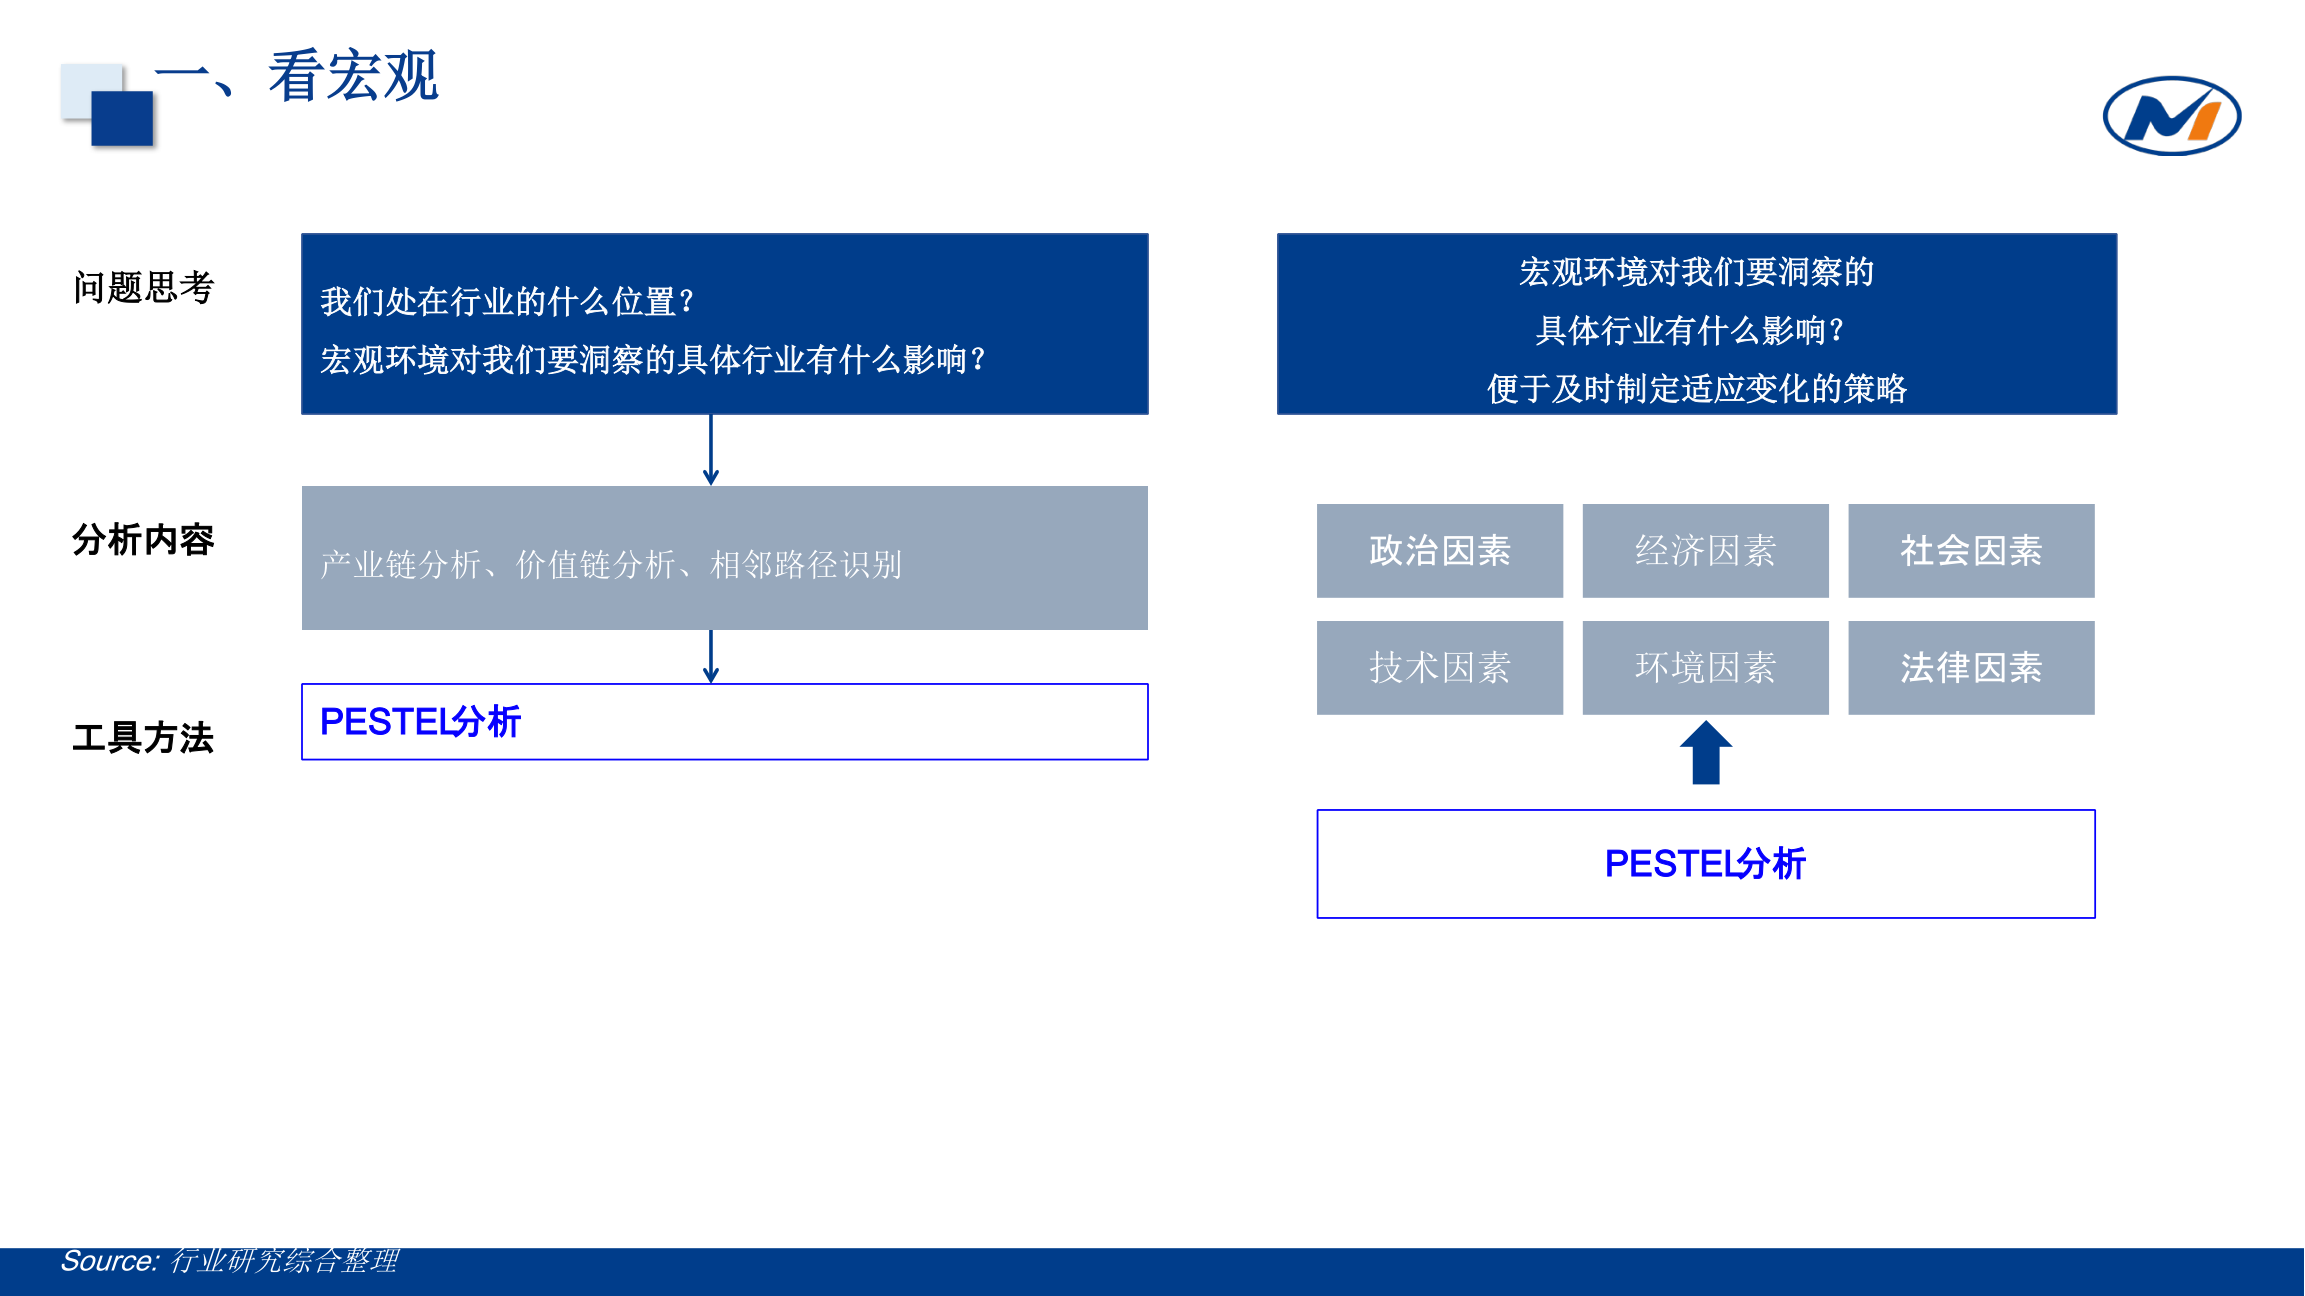
本项目采用 「看宏观 → 看行业 → 定战略」 的三层递进框架,整合了产业研究、战略咨询与央企规划的方法论:
3.1 看宏观:环境扫描与赛道筛选
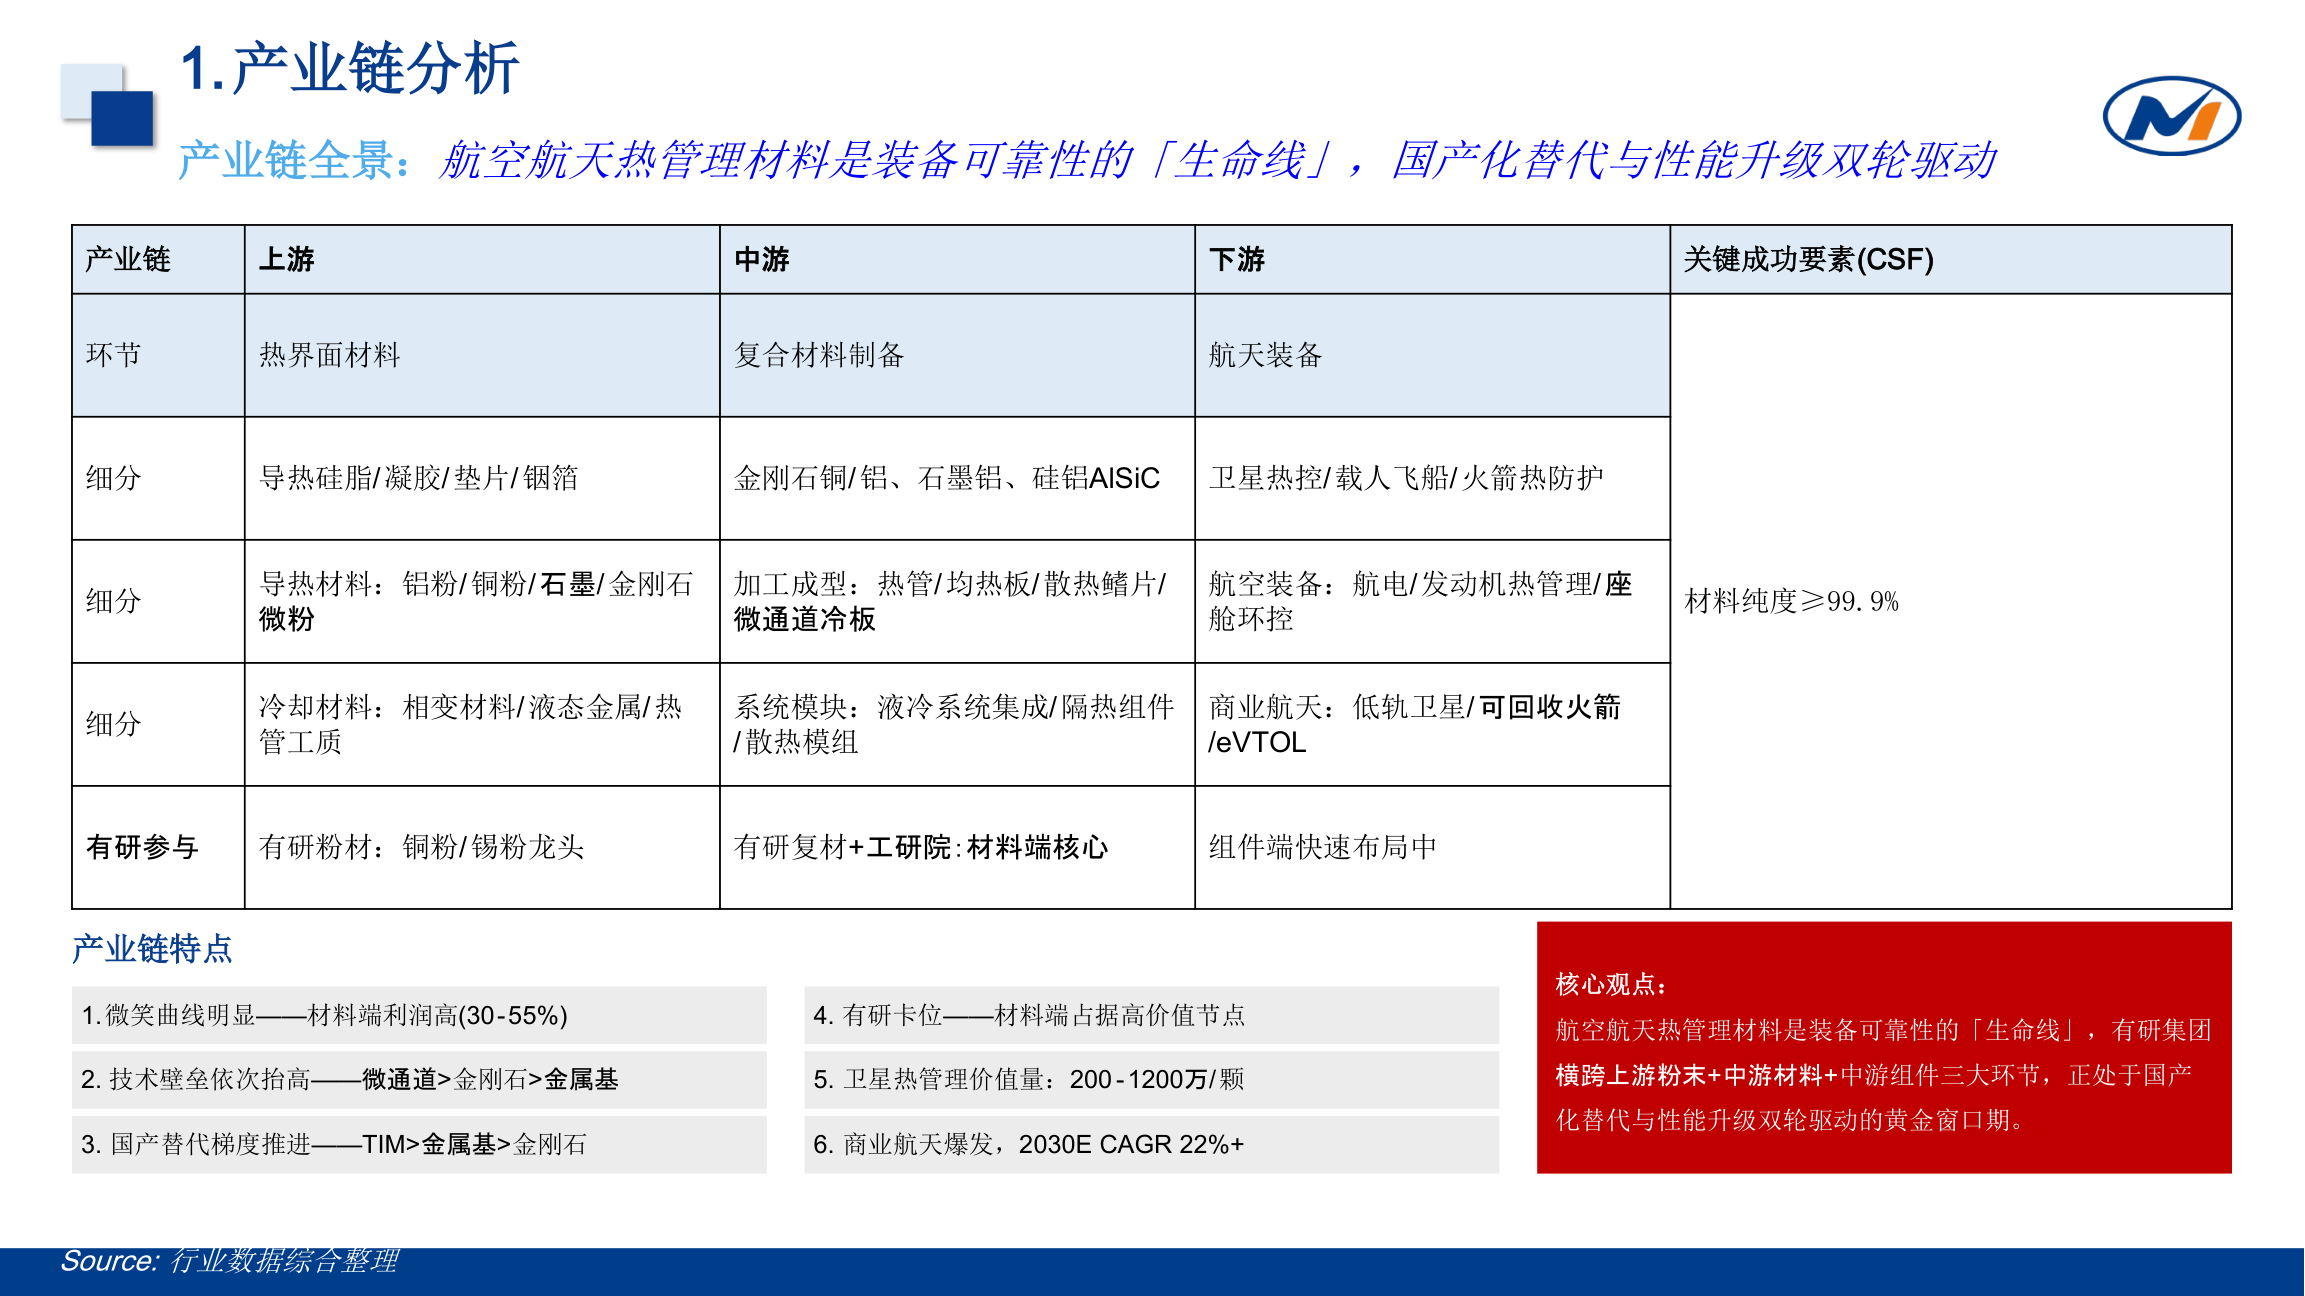
- 产业链分析:上游粉末 / 导热材料 / 冷却材料 → 中游复合材料制备 / 加工成型 / 系统模块 → 下游航天装备 / 航空装备 / 商业航天。
- 价值链分析:绘制从粉末到液冷系统集成的「微笑曲线」,识别高附加值环节。
- 相邻增长机会:七维度矩阵(产品 / 客户 / 应用 / 价值链 / 技术 / 地域 / 渠道)评估延展方向。
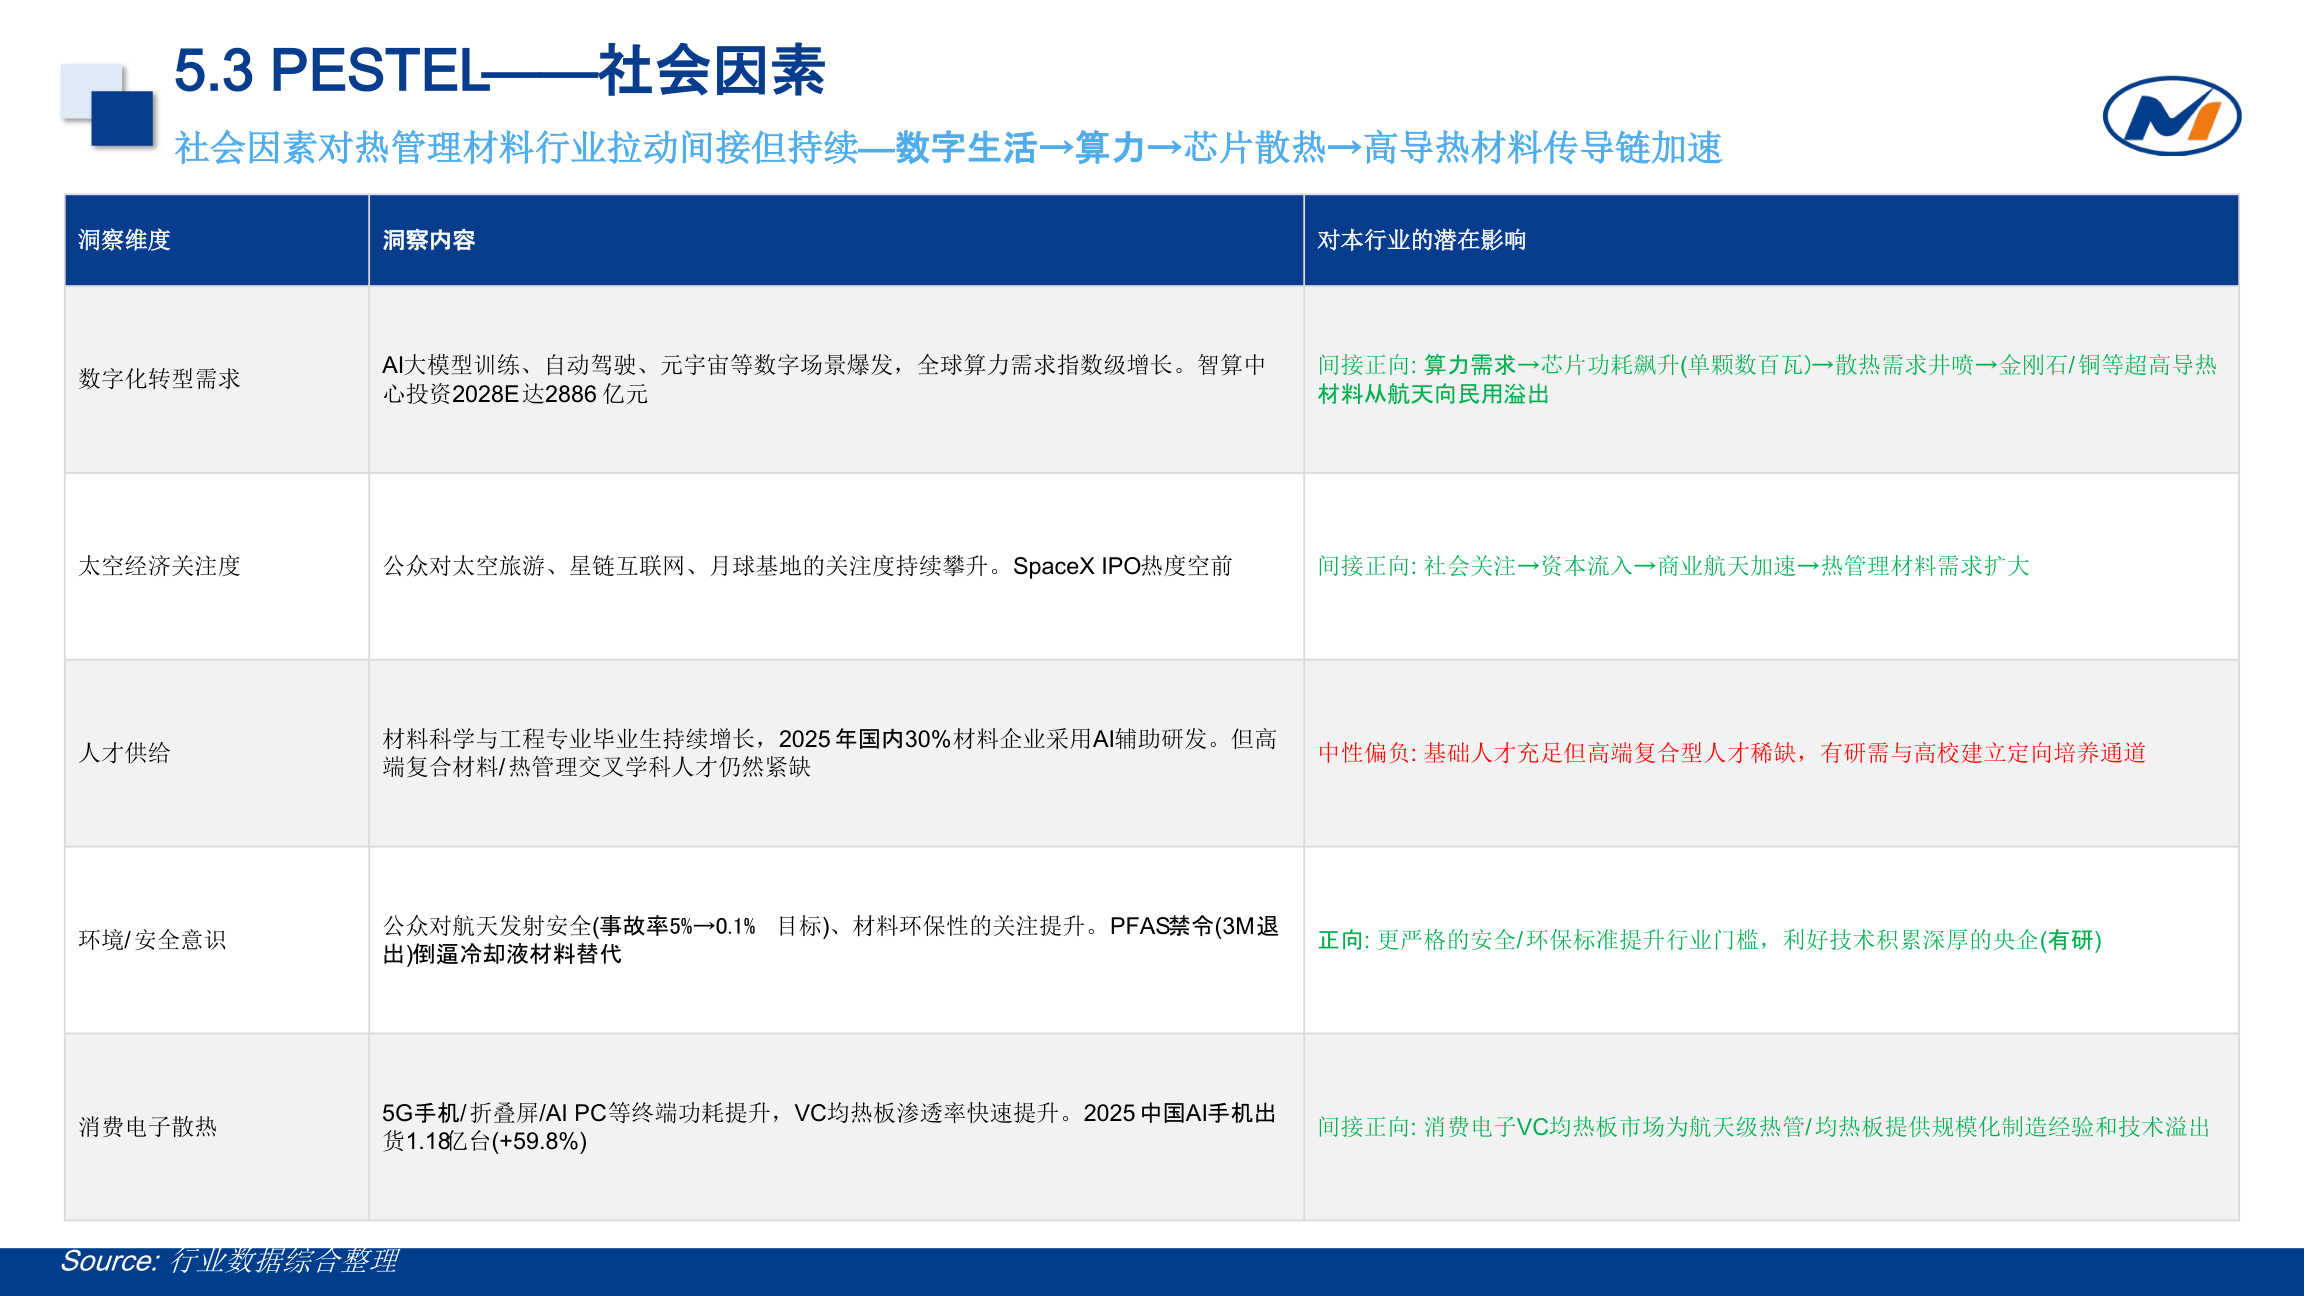
- PESTEL 分析:政治、经济、社会、技术、环境、法律六维度,并做两次赛道筛选。
3.2 看行业:生命周期、集中度与市场空间
- 行业生命周期 + Gartner Hype Cycle:判断各技术所处阶段(萌芽 / 成长 / 成熟 / 衰退)。
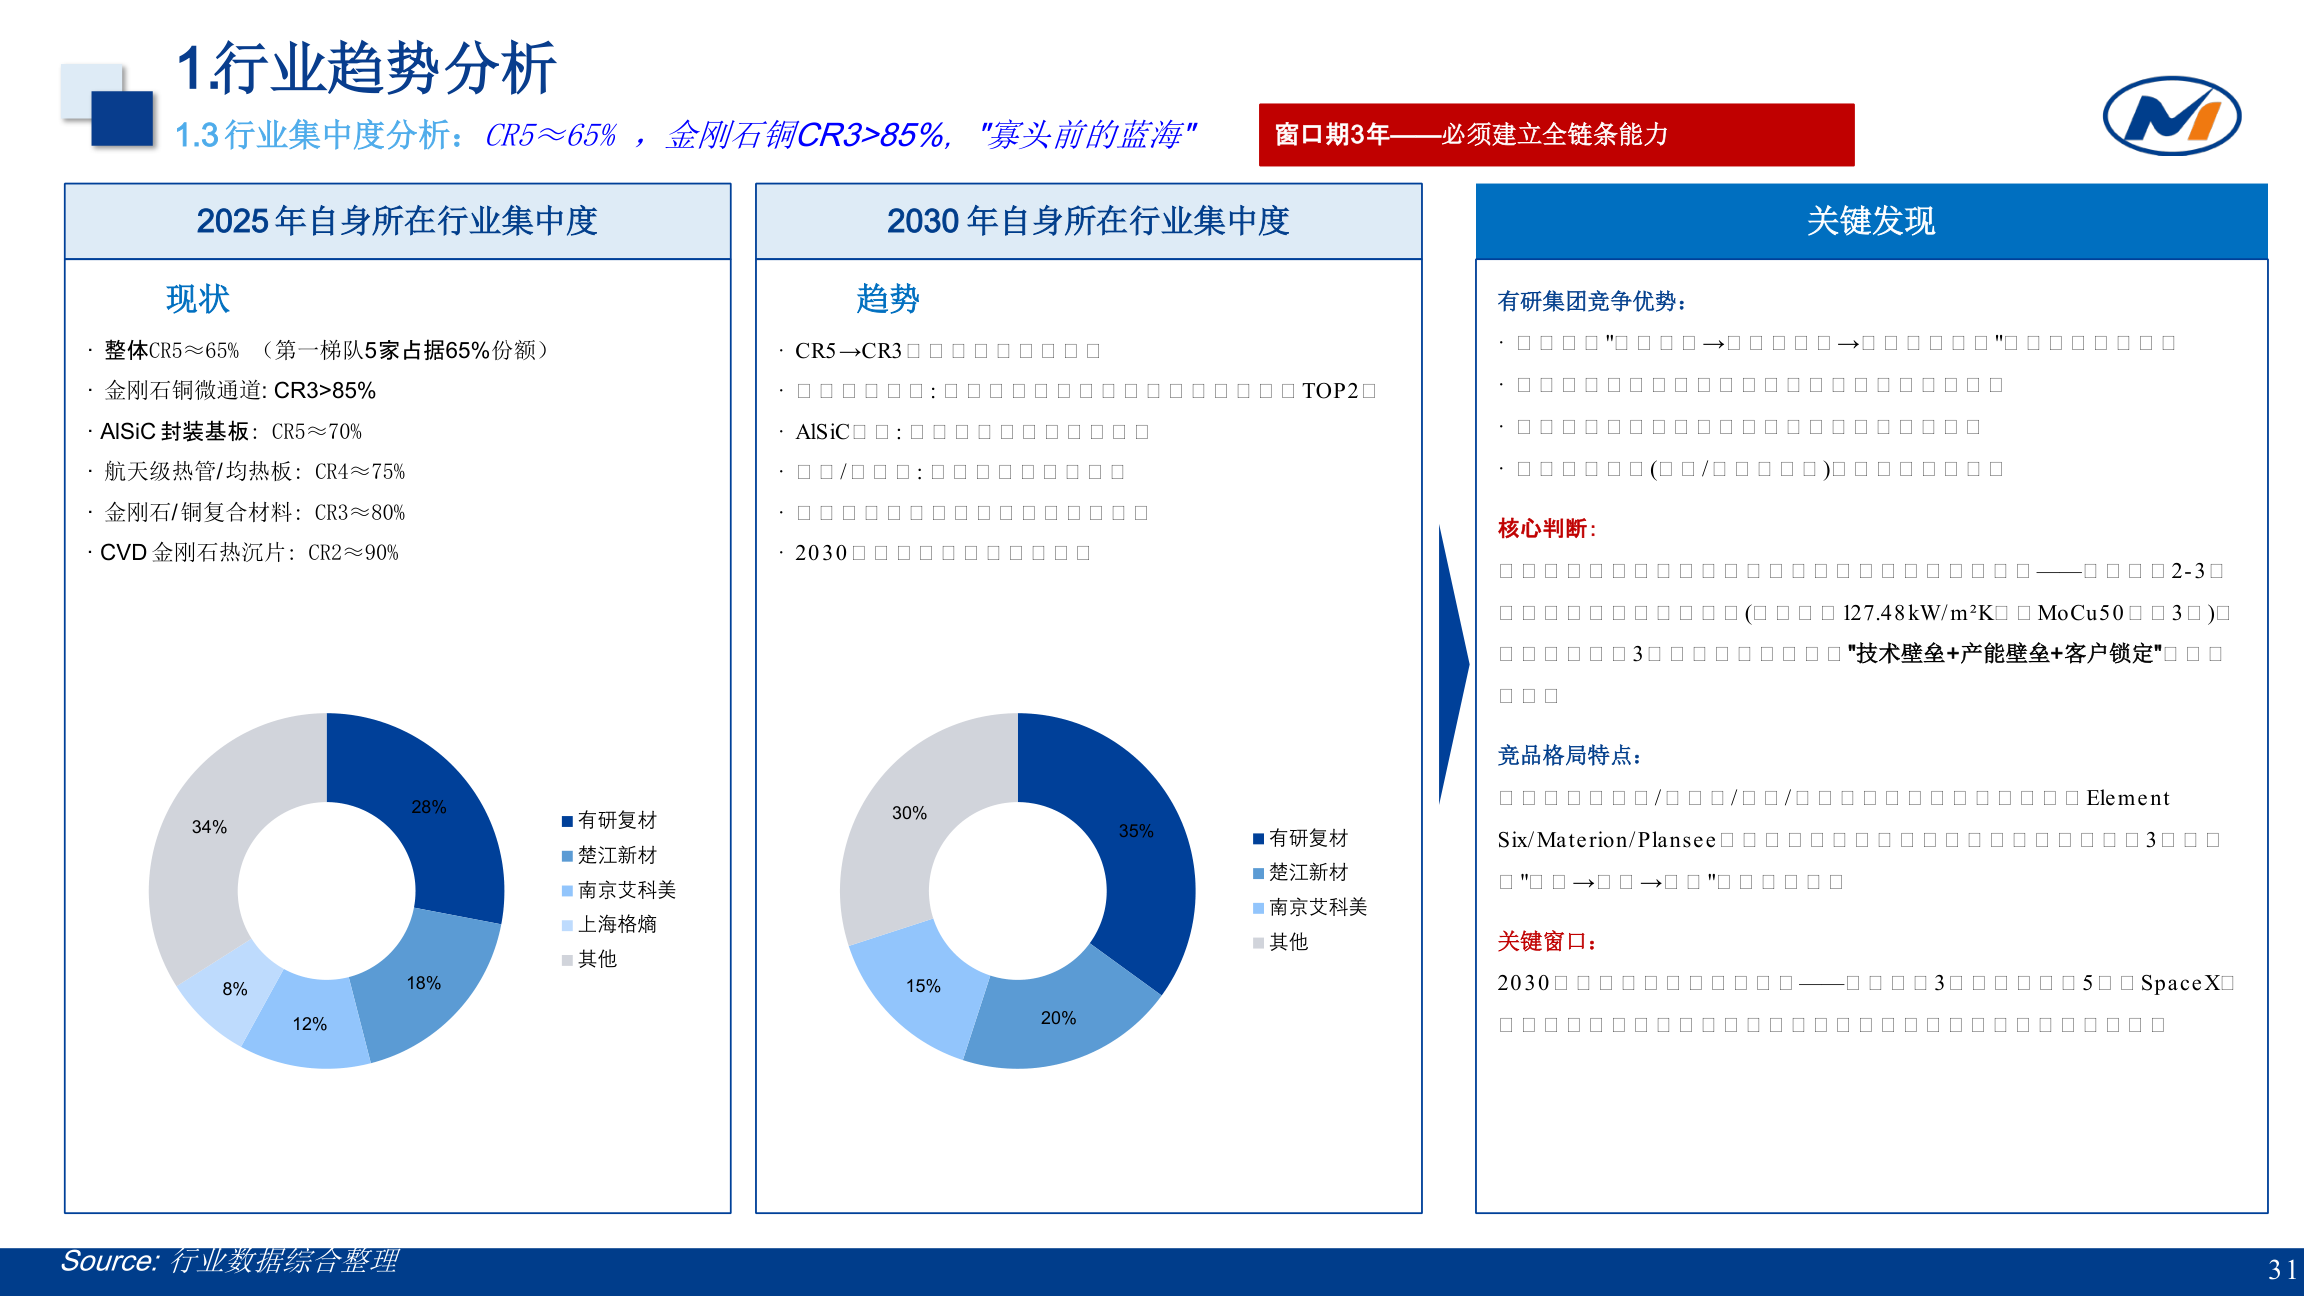
- 行业集中度分析:CR5、CR3 分赛道拆解,识别寡头化窗口。
- 盈利模式分析:从「卖材料(基础型)→ 高端型 → 材料+组件 → 组件+方案 → 平台型」五阶段定位有研。
- TAM / SAM / TM 市场测算:总空间 → 可参与空间 → 目标市场,三层漏斗。
- SPAN 战略矩阵:市场吸引力 × 公司竞争力,明确资源投放优先级。
3.3 定战略:三阶段跃迁路径
- 基于 SPAN 矩阵输出 P0 / P1 / P2 / P3 行动优先级。
- 设计「筑基 → 放量 → 引领」三阶段路径,配套里程碑、产能投资、风险应对。
四、核心发现与洞察
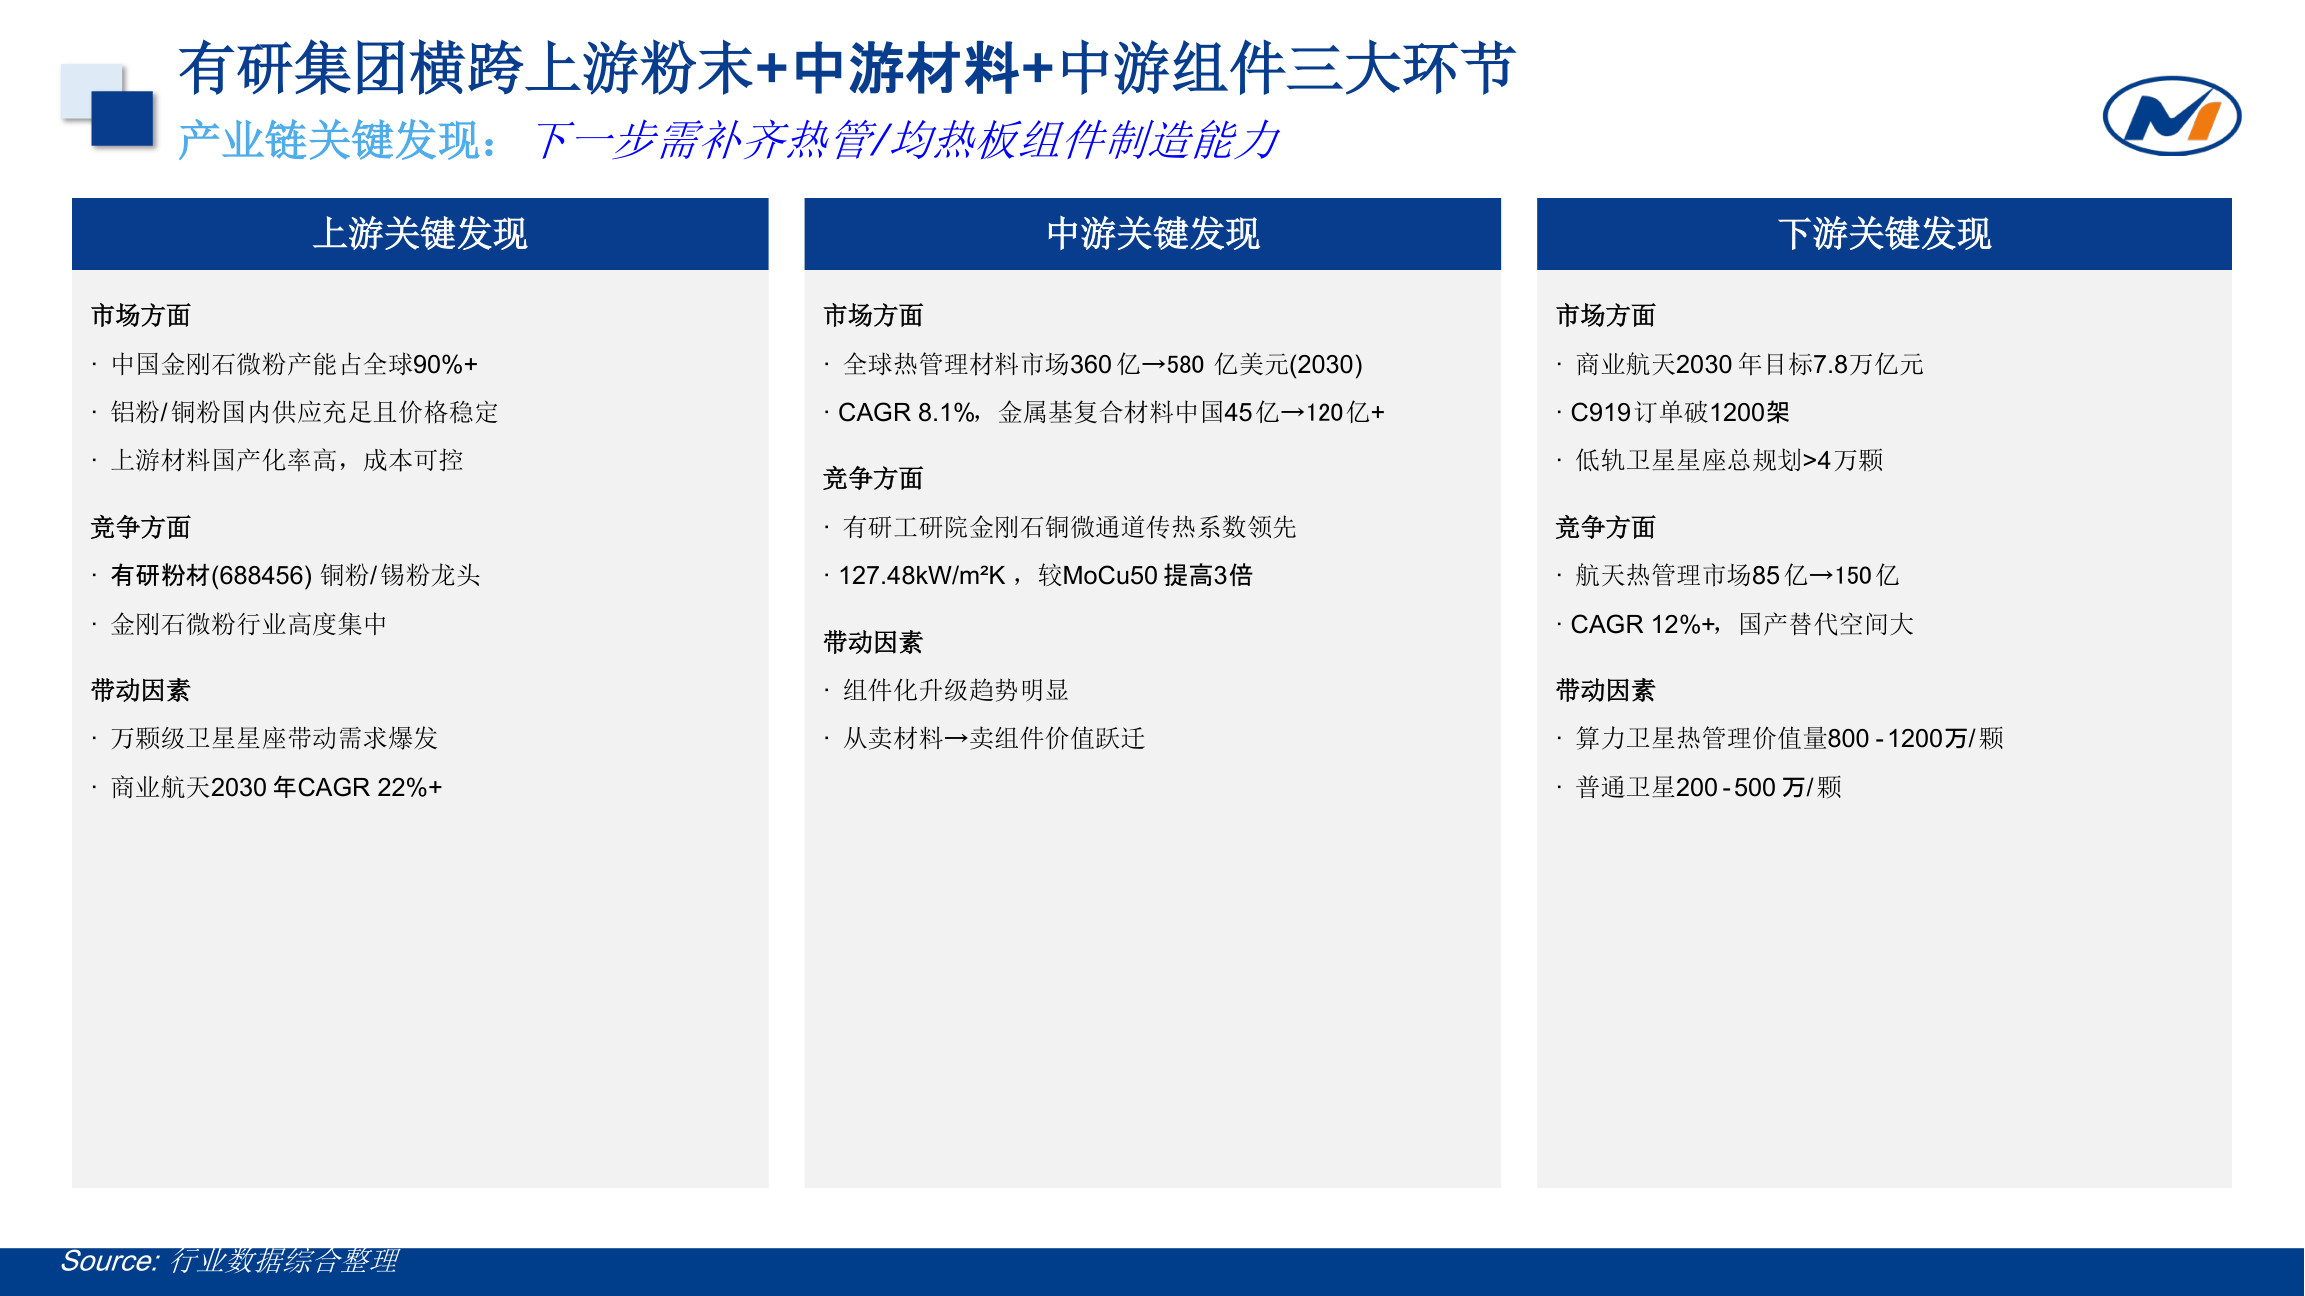
4.1 产业链:航空航天热管理材料是装备可靠性的「生命线」
有研集团已横跨上游粉末、中游材料、中游组件三大环节,但热管 / 均热板成品制造能力仍需补齐。
关键发现:
- 微笑曲线明显:材料端毛利率 30–55%,纯加工环节 25–35%。
- 技术壁垒依次抬高:微通道散热器 > 金刚石复合材料 > 金属基复材 > 热管 / 均热板。
- 国产替代梯度推进:TIM(23%)→ 金属基复材(45%)→ 金刚石散热(35%)。
- 商业航天爆发:2030 年目标 7.8 万亿元,CAGR 22%+。
4.2 价值链:从「卖材料」到「卖组件」是价值跃迁的核心路径
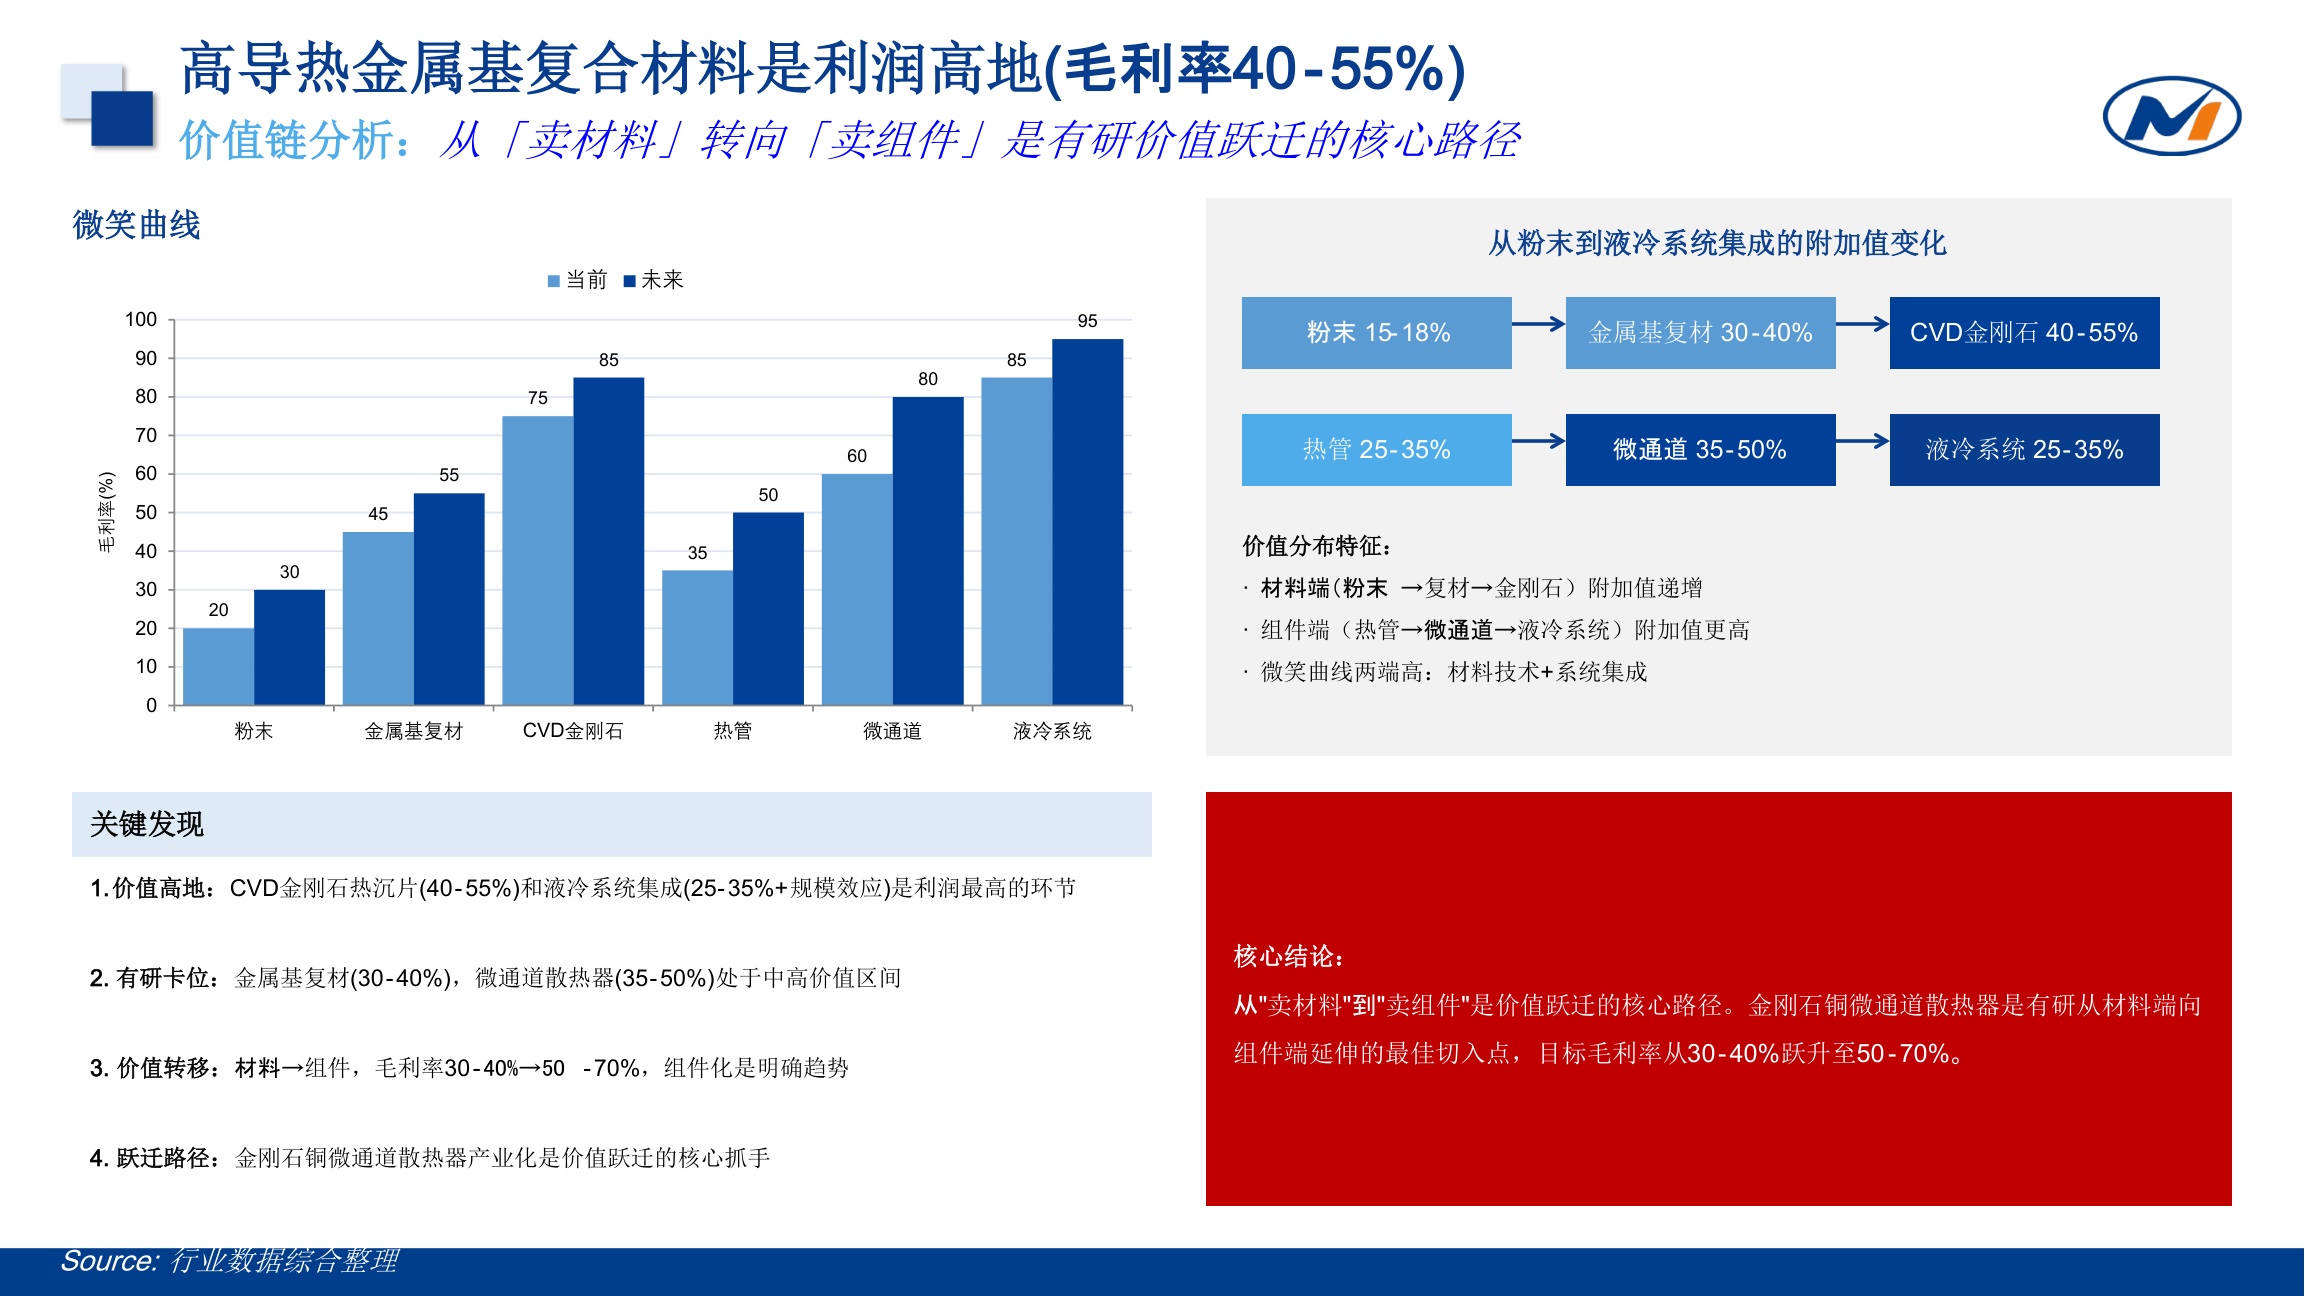
- 当前价值高地:CVD 金刚石热沉片(毛利率 40–55%)、液冷系统集成(25–35%+ 规模效应)。
- 有研卡位:金属基复材(30–40%)、微通道散热器(35–50%),均处于中高附加值区间。
- 跃迁路径:材料端巩固 + 组件端延伸,目标毛利率从 30–40% 跃升至 50–70%。
- 核心抓手:金刚石铜微通道散热器产业化。
4.3 宏观环境:政策 + 资本 + 技术 + 需求四重共振
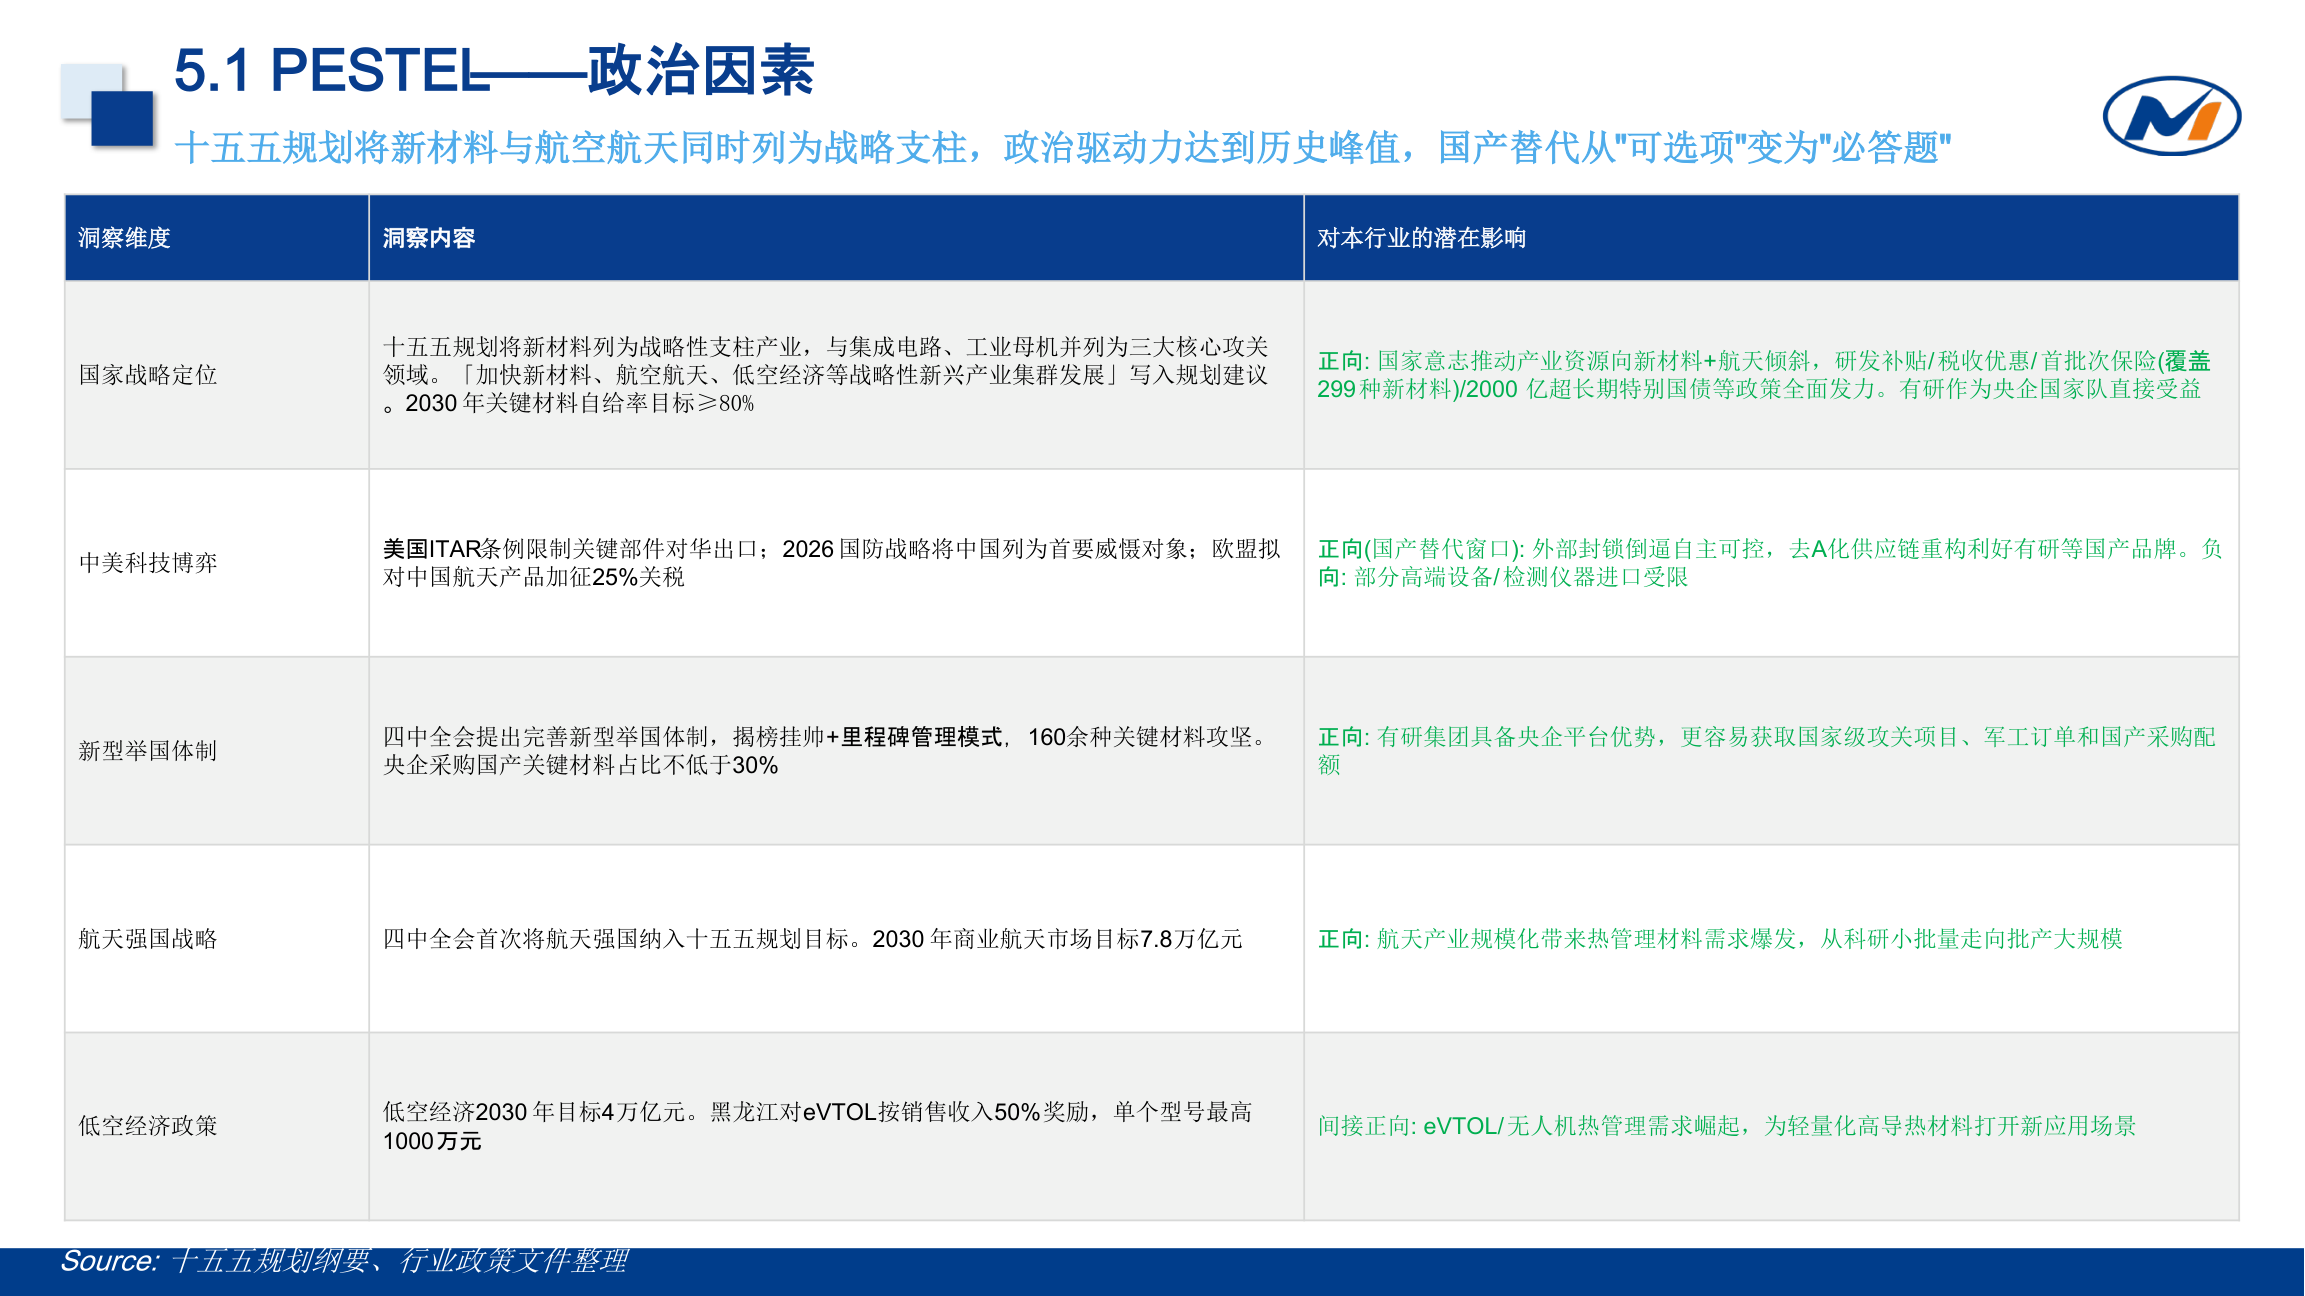
PESTEL 综合评价:机遇远大于挑战(约 6:4),建议采取「积极进取」策略。
- 政治:十五五规划将新材料、航空航天列为战略支柱;2030 年关键材料自给率目标 ≥80%。
- 经济:全球热管理材料市场 360 亿 → 580 亿美元(2030),CAGR 8.1%;航天细分 CAGR 12%+。
- 社会:AI 算力需求井喷,芯片功耗飙升推动高导热材料从航天向民用溢出。
- 技术:金刚石散热突破临界点;有研金刚石铜微通道传热系数 127.48 kW/m²K,较 MoCu50 提高 3 倍。
- 环境:PFAS 禁令、碳中和与轻量化趋势利好金属基复材替代铜 / 钢。
- 法律:ITAR 出口管制倒逼国产替代,央企军工资质构成天然护城河。
4.4 行业趋势:金刚石铜微通道处于「期望膨胀 → 泡沫谷」临界点
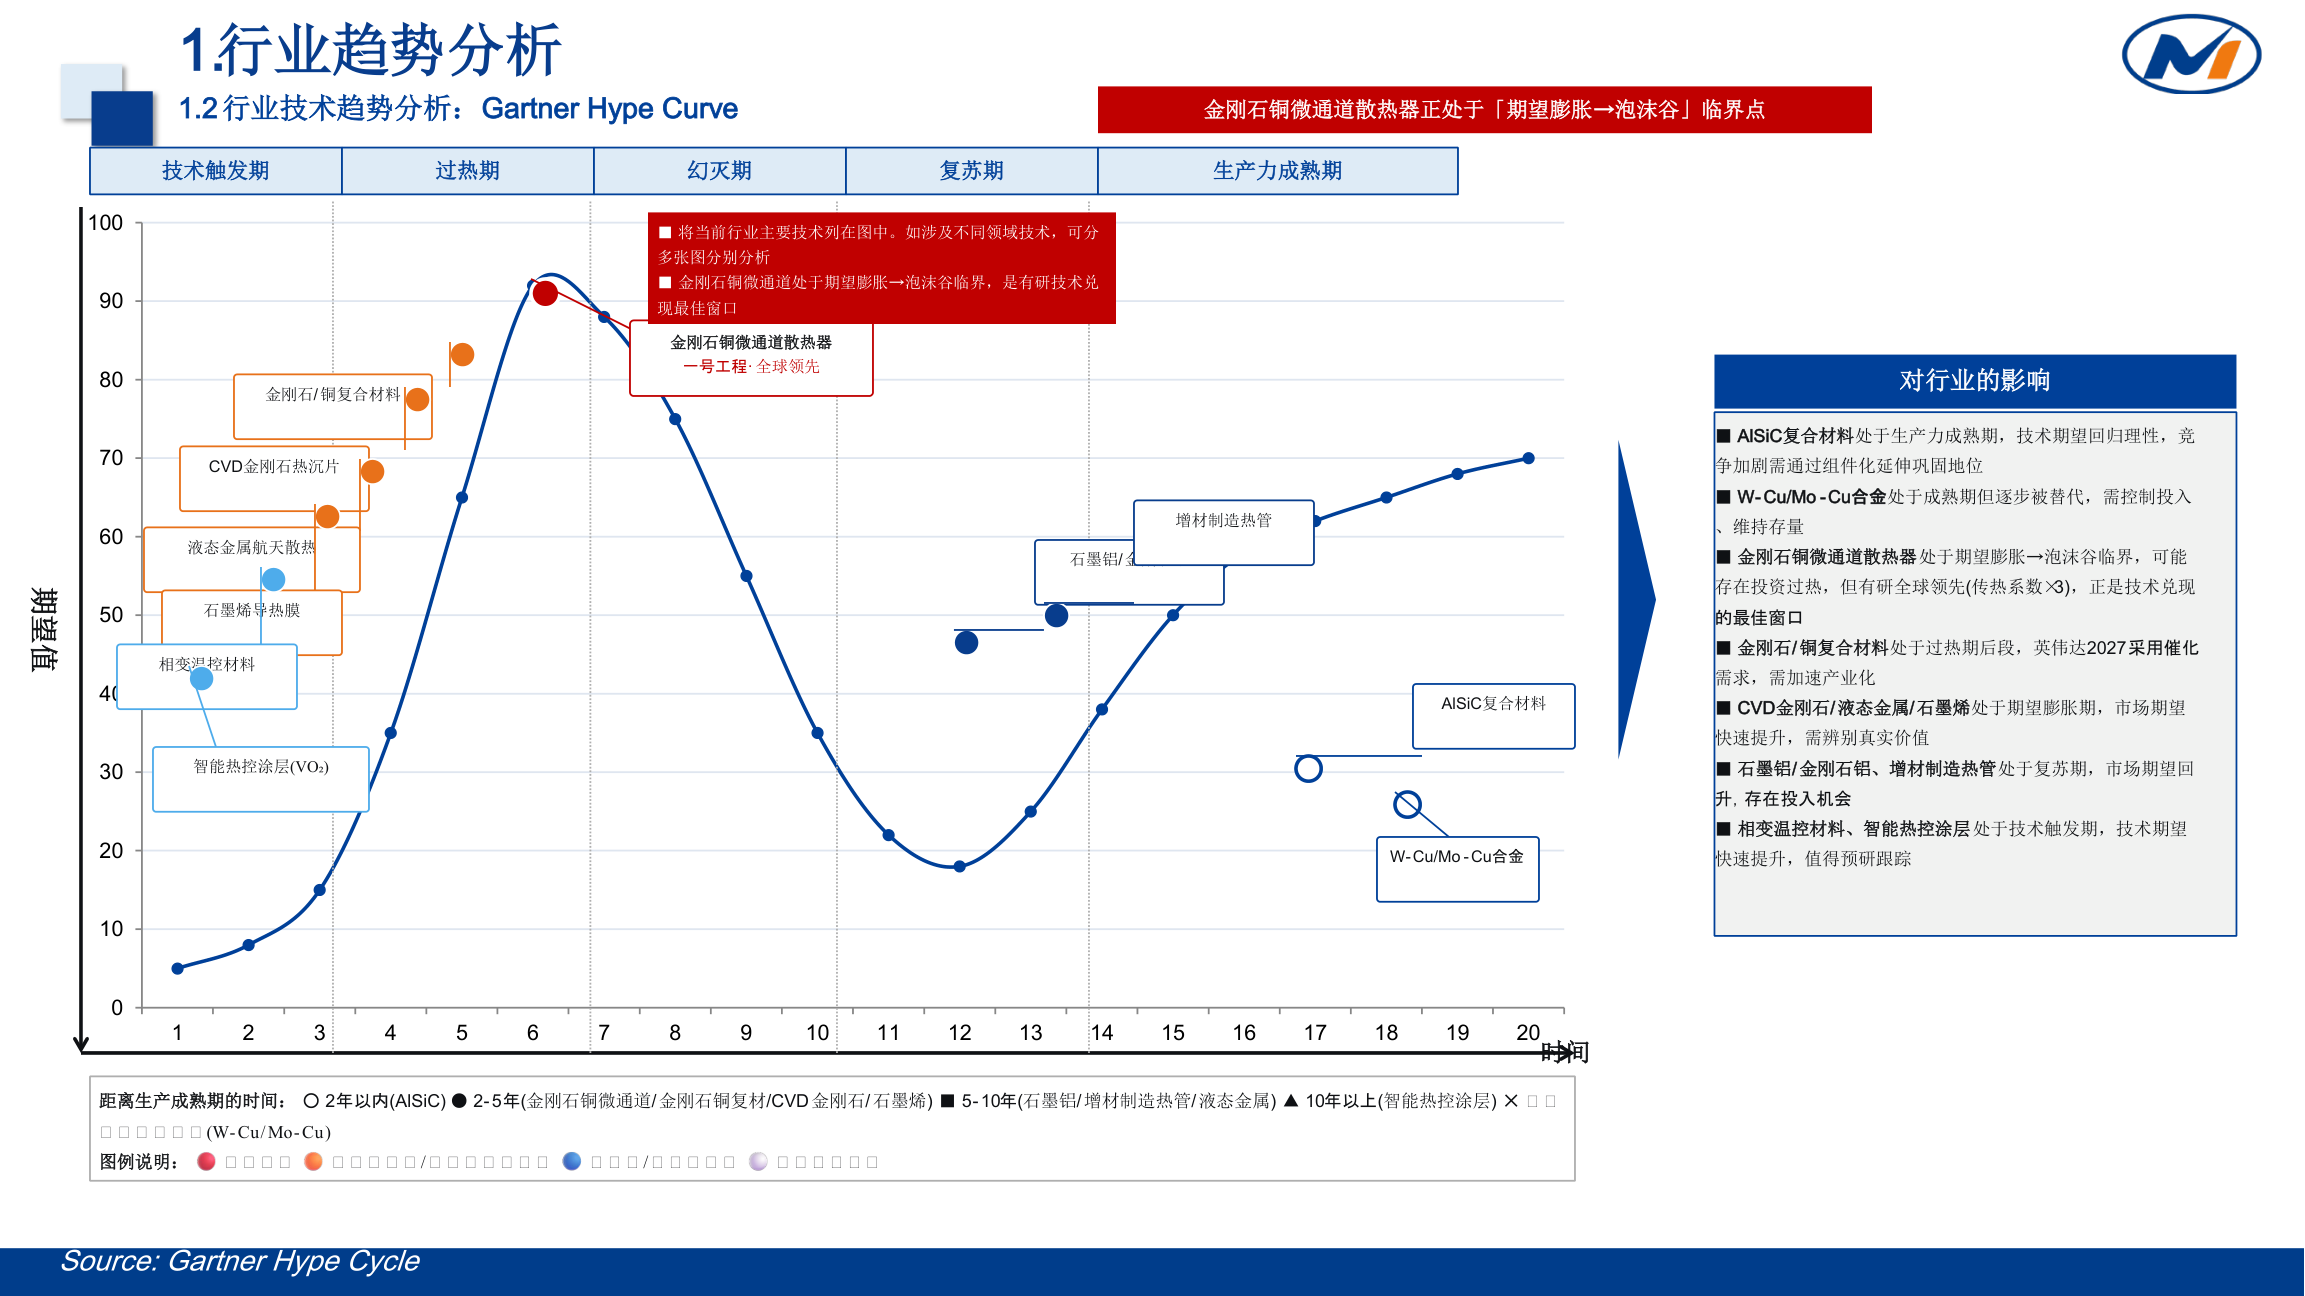
- AlSiC:已处于生产力成熟期,是稳定现金流业务。
- 金刚石铜微通道 / 金刚石铜复材:处于爆发临界点,是未来 3–5 年核心增长引擎。
- 石墨铝 / 金刚石铝:成长期前段,商业航天轻量化刚需。
- 液态金属 / 智能热控涂层:长期技术储备。
- W-Cu/Mo-Cu:成熟期且逐步被替代,维持存量即可。
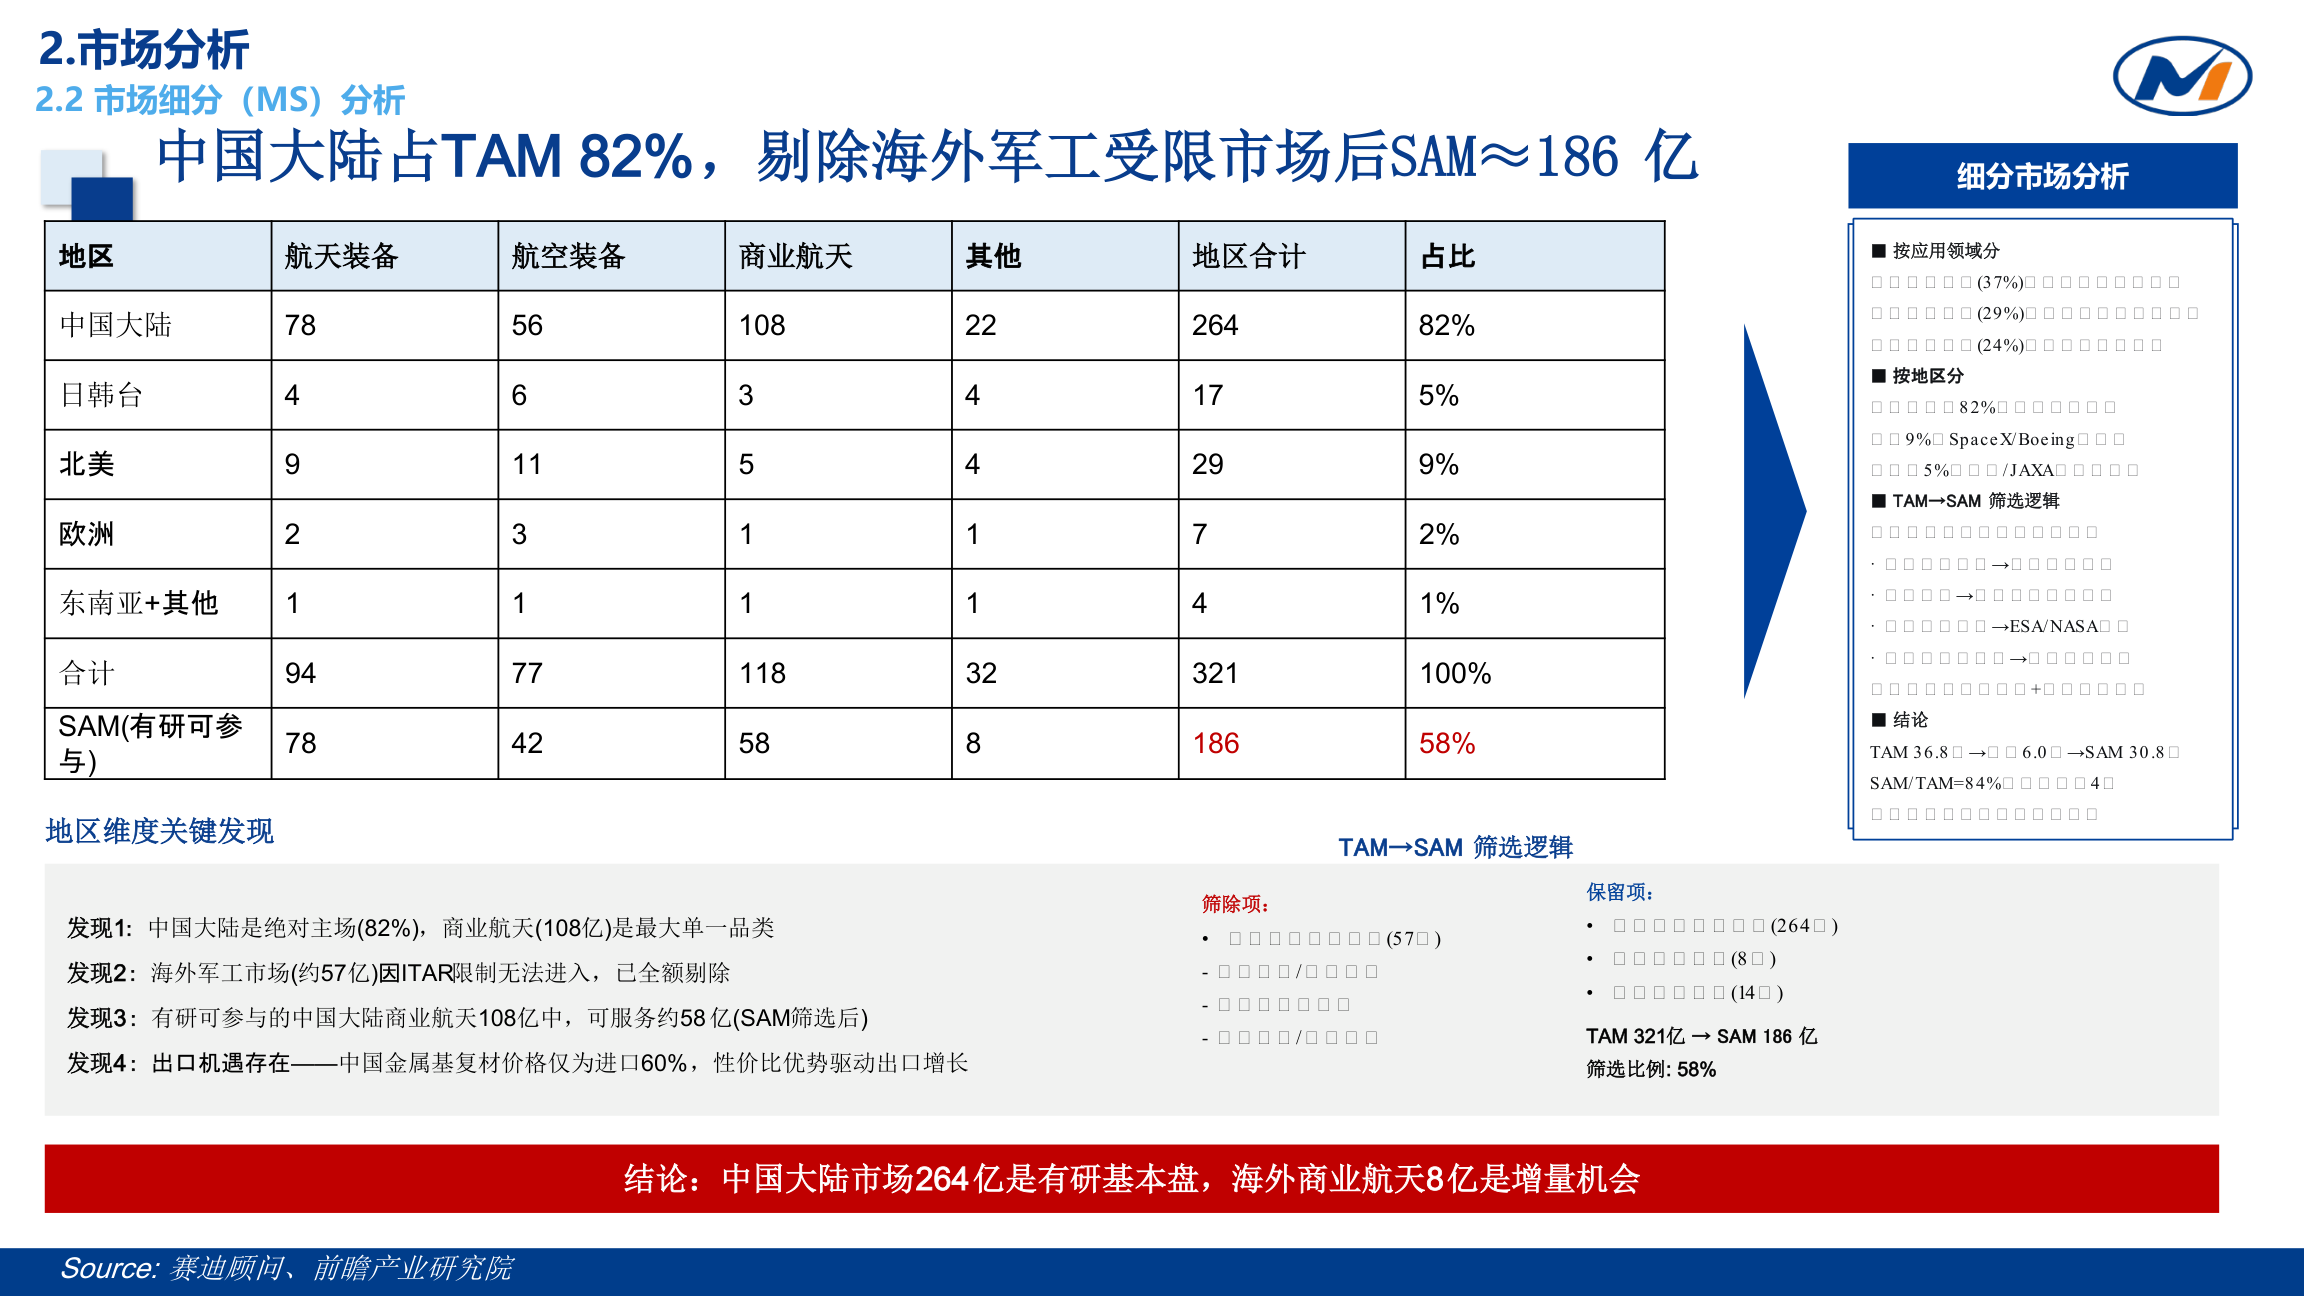
4.5 市场空间:TAM 327 亿 → SAM 162 亿 → TM 197 亿
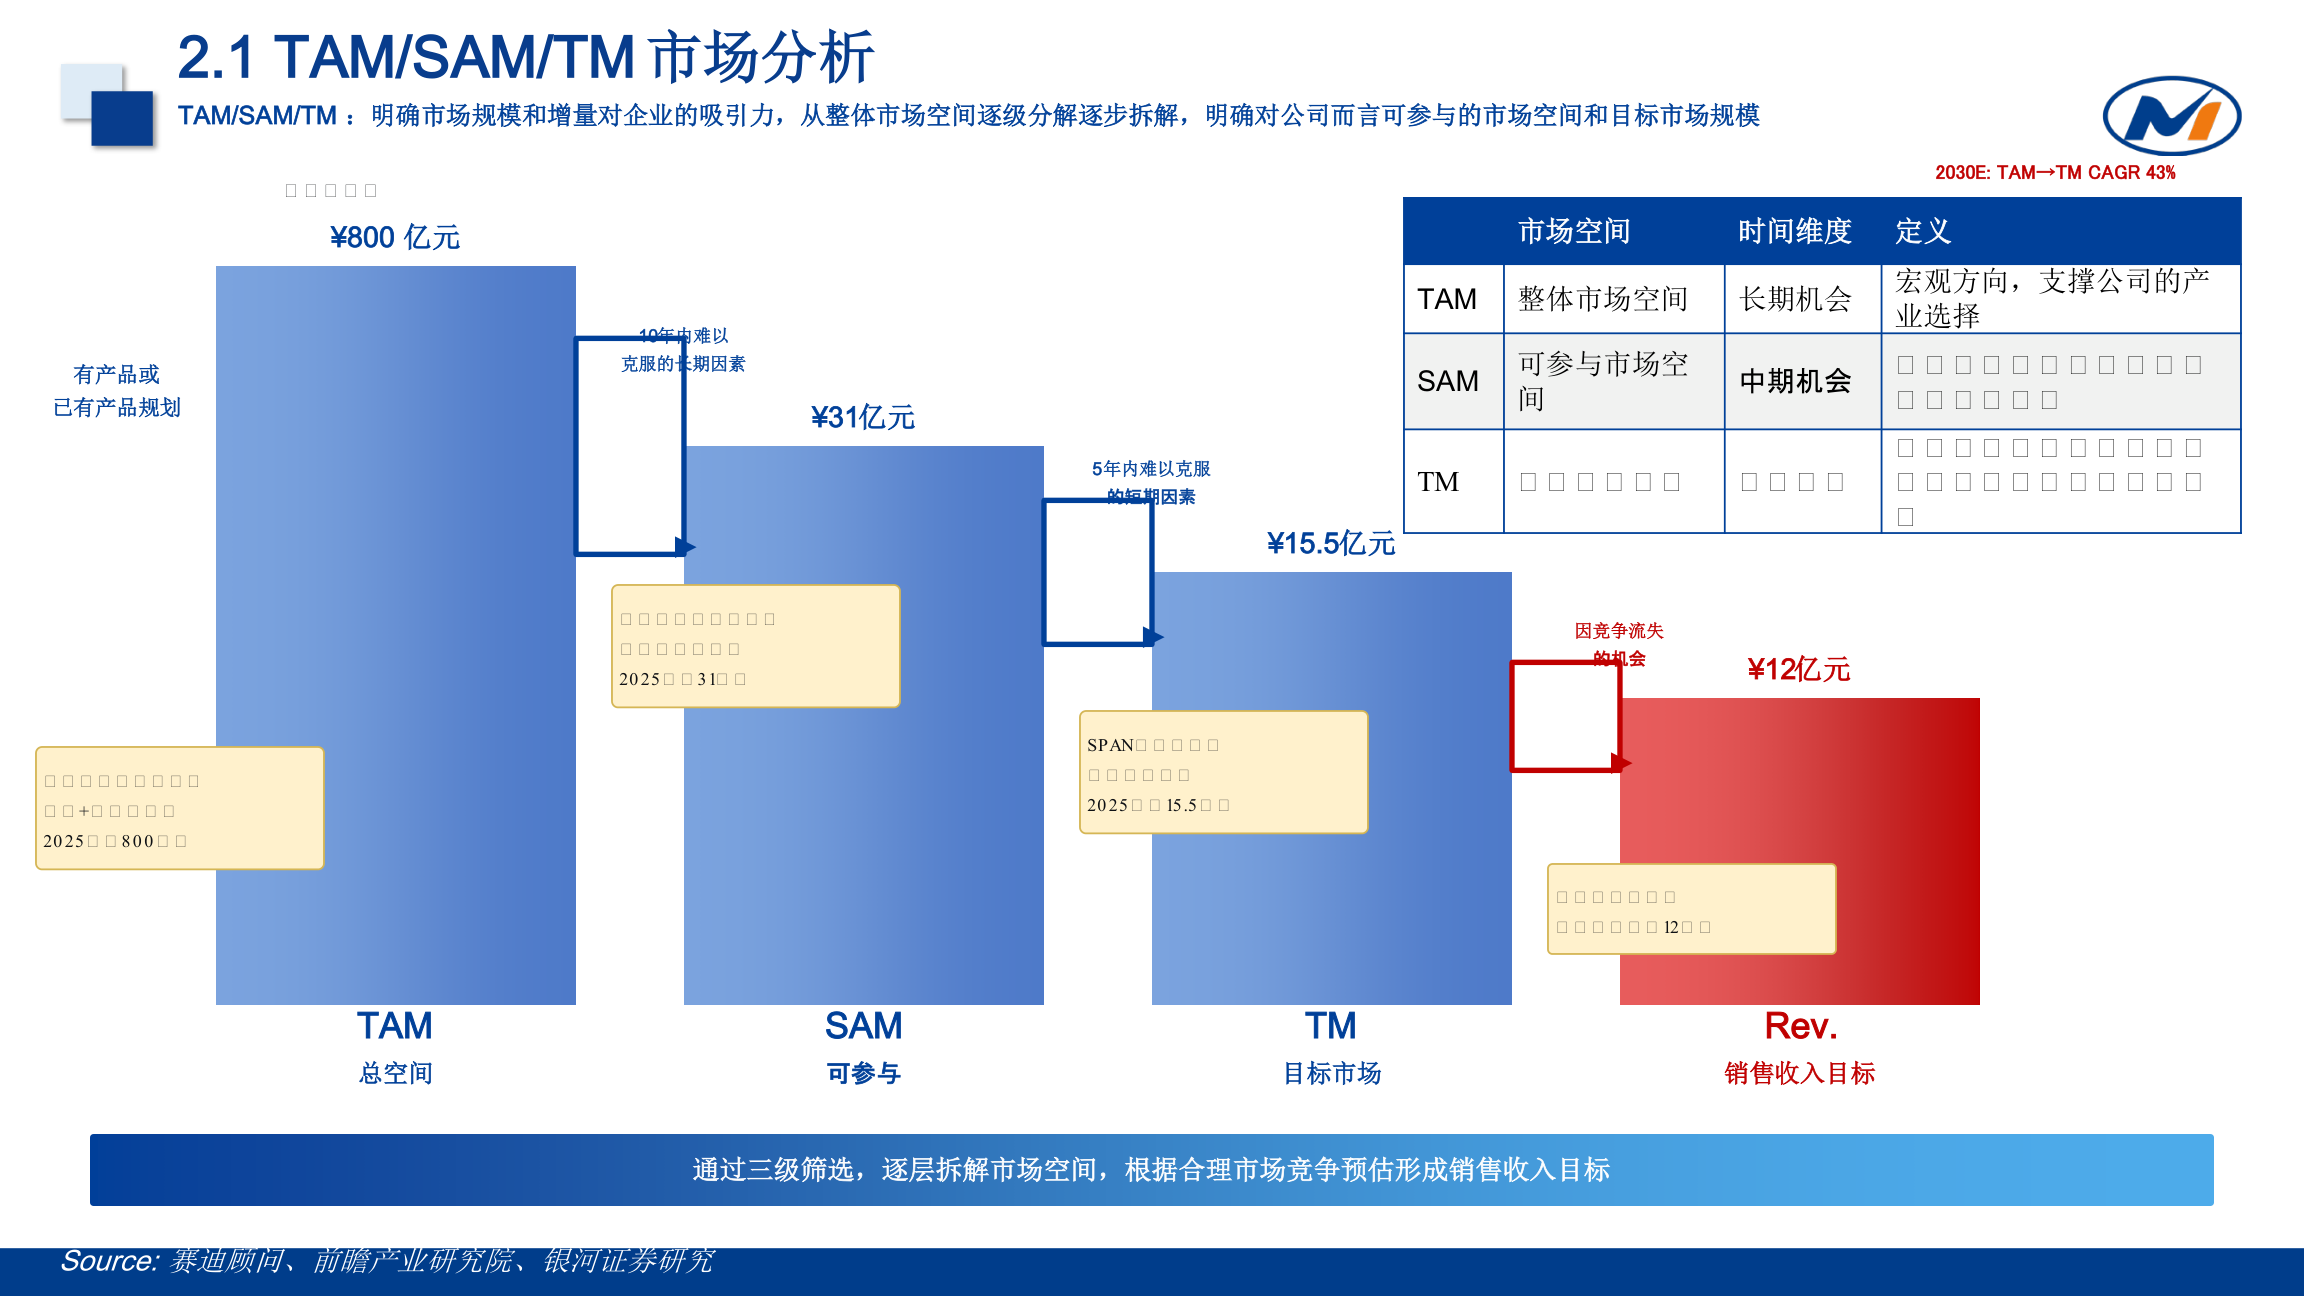
- TAM(总空间):中国航空航天热管理材料 + 组件市场,2025 年约 800 亿元( broader 口径),核心赛道 2024 年约 85 亿 → 2030E 约 327 亿,CAGR 25%。
- SAM(可参与市场):剔除海外军工受限领域后,有研可参与市场约 162 亿(2025E)→ 749 亿(2030E),CAGR 30%。
- TM(目标市场):聚焦 6 大核心赛道,2025E 约 197 亿,考虑竞争流失后目标营收约 93 亿。
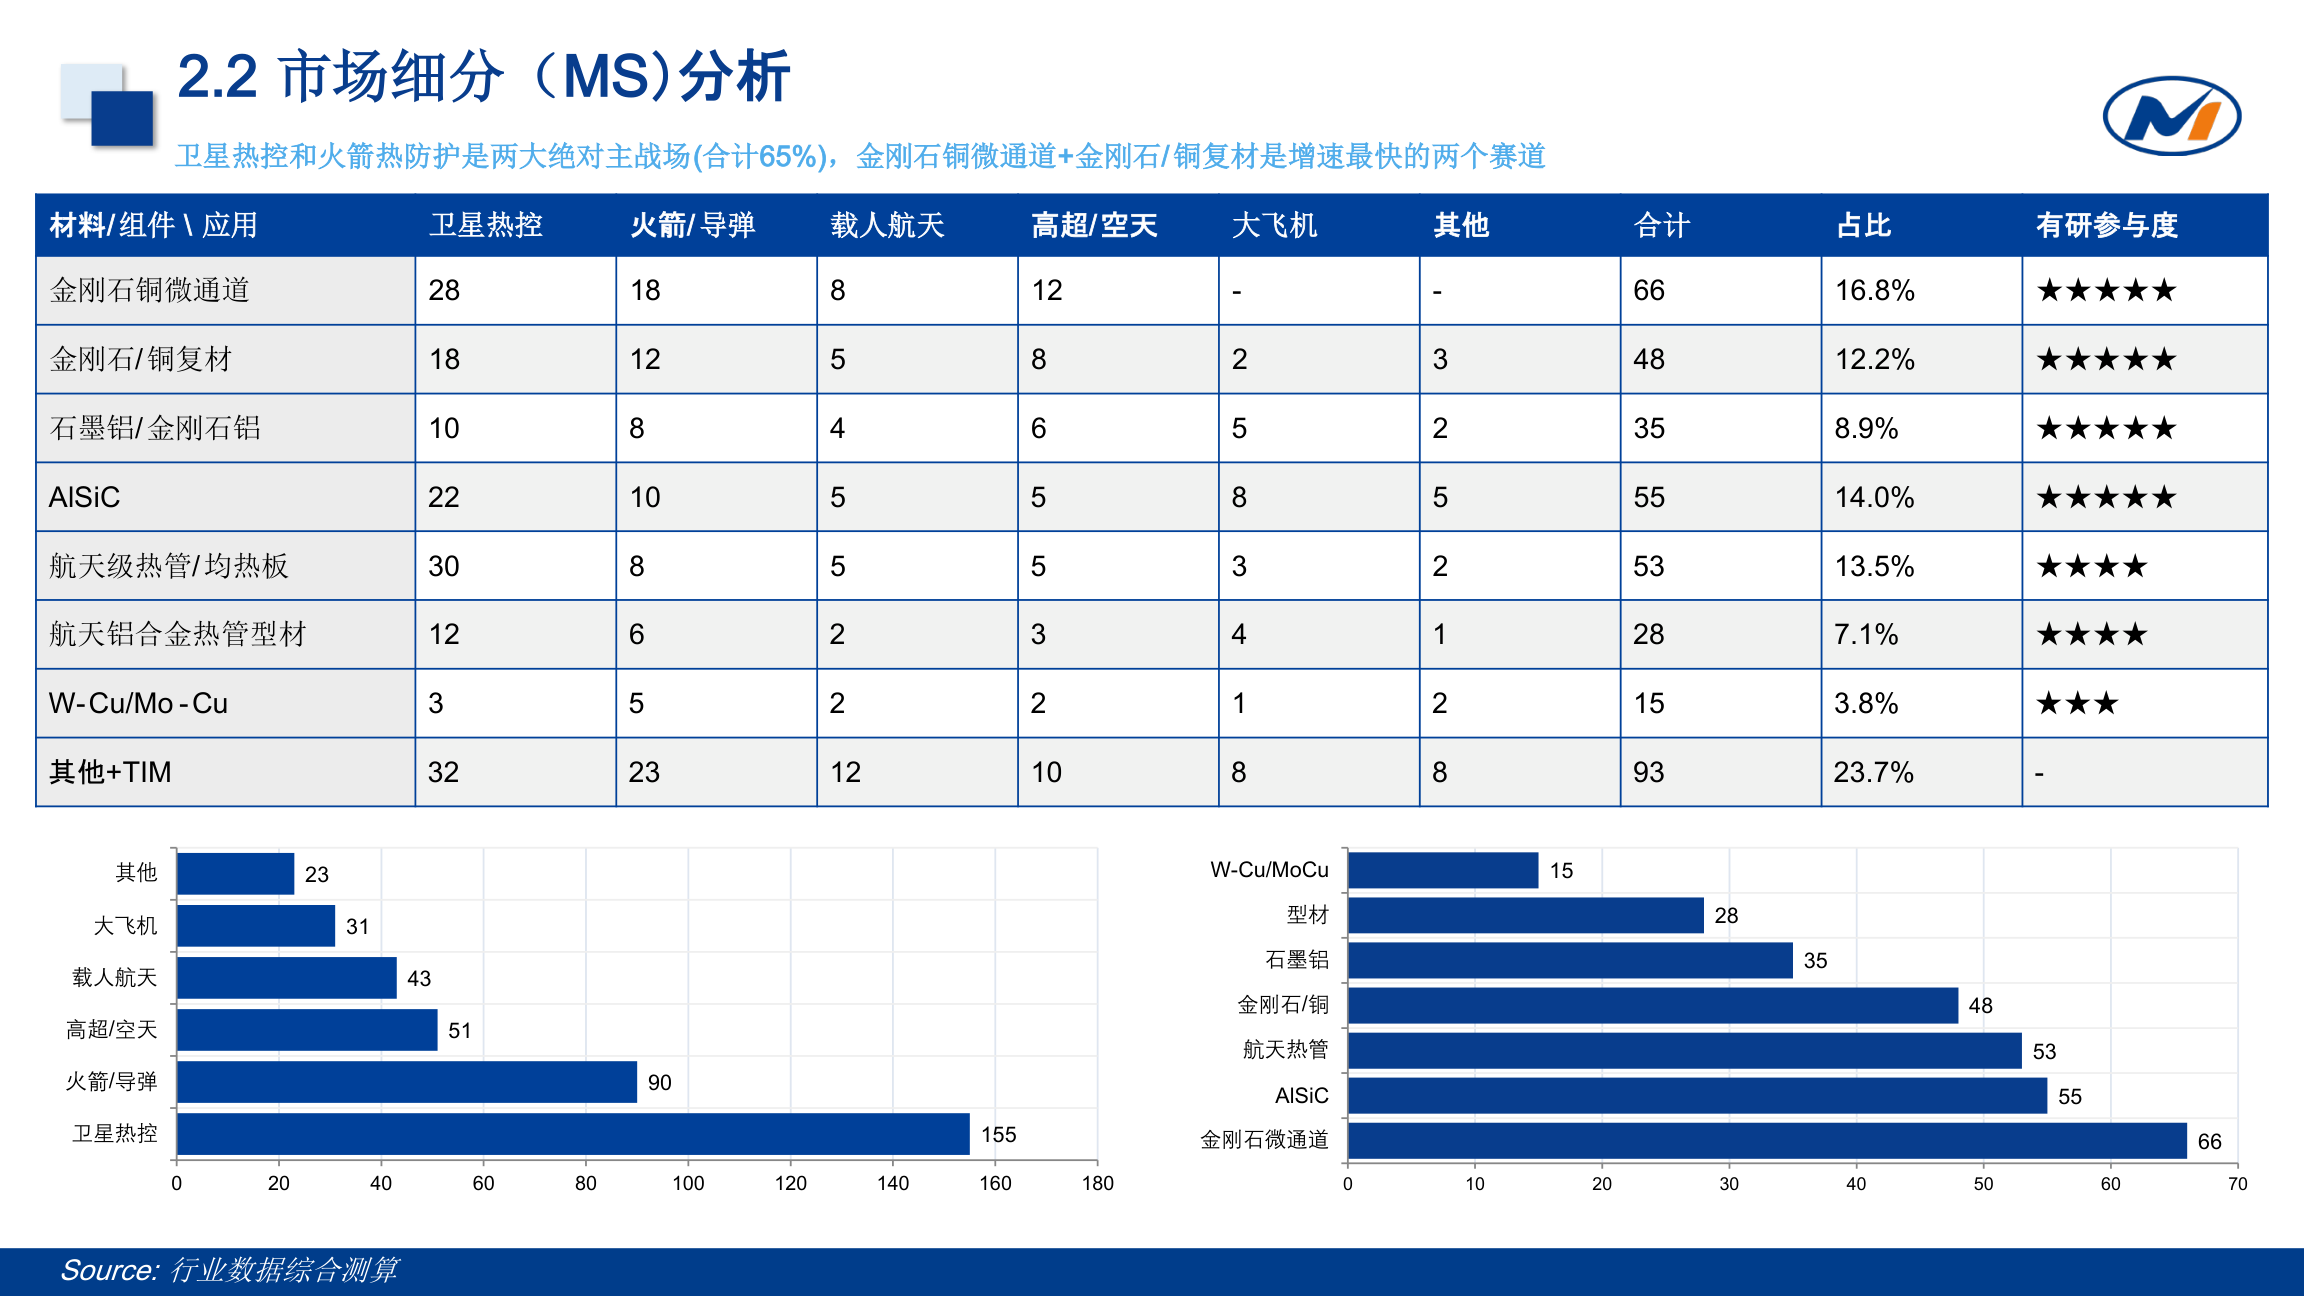
两大主战场:卫星热控(155 亿,47%)+ 火箭 / 导弹(90 亿,28%),合计占 TAM 65%。
4.6 SPAN 战略矩阵:明确资源投放优先级
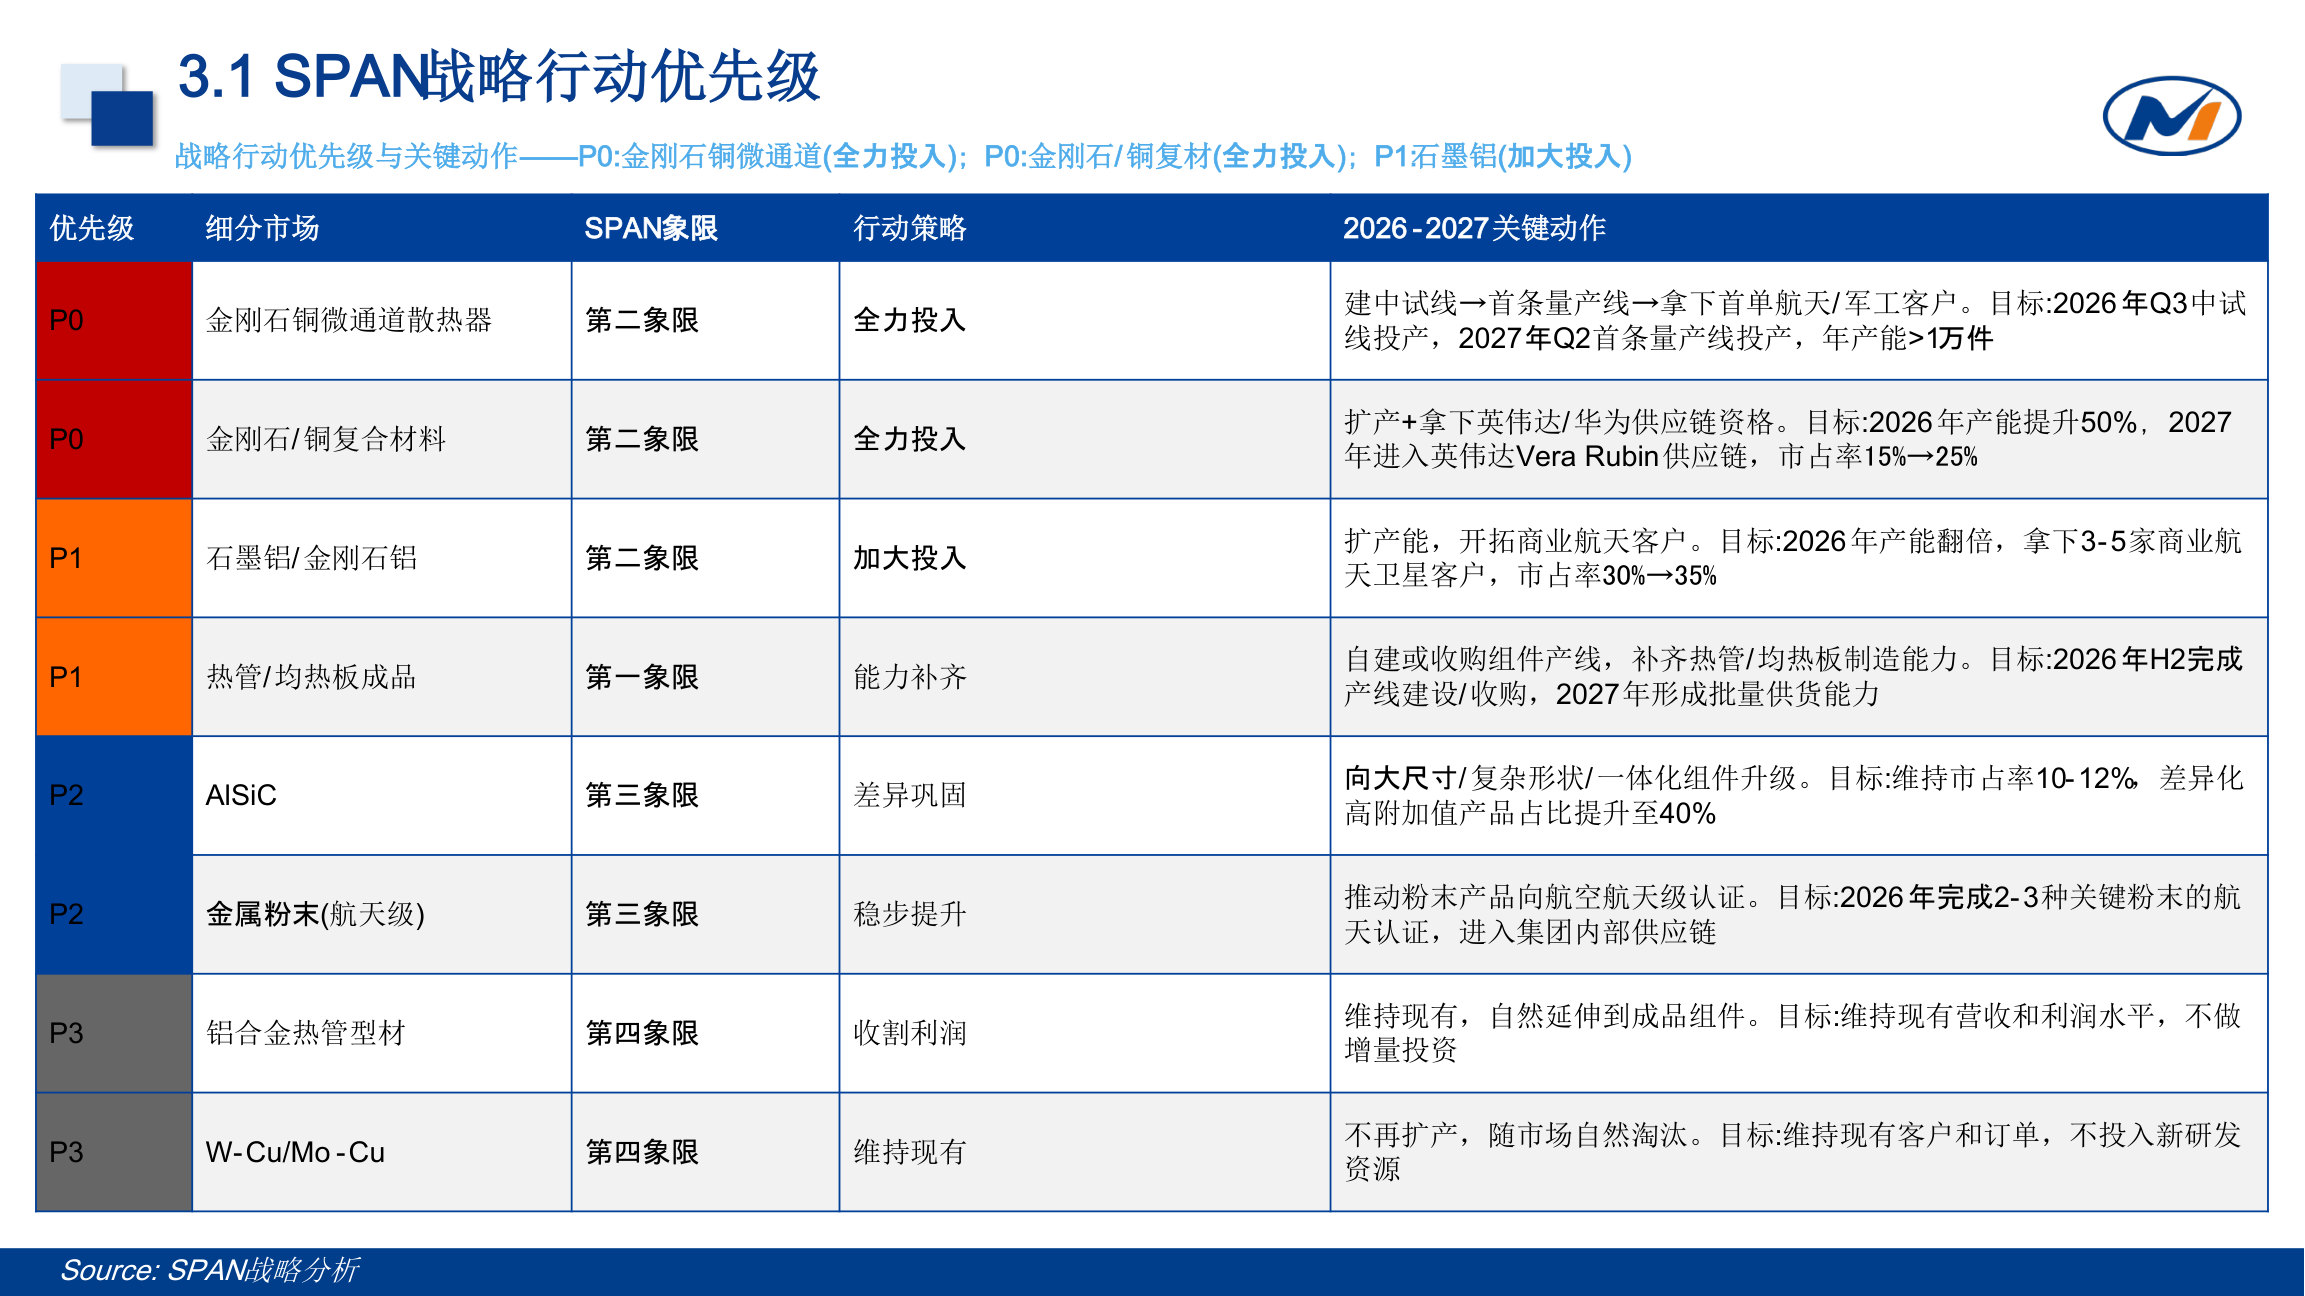
| 优先级 | 细分市场 | 行动策略 | 2026–2027 关键动作 |
|---|---|---|---|
| P0 | 金刚石铜微通道散热器 | 全力投入 | 2026Q3 中试线投产,2027Q2 首条量产线投产,年产能 >1 万件 |
| P0 | 金刚石 / 铜复合材料 | 全力投入 | 2026 年产能提升 50%,2027 年进入英伟达 Vera Rubin 供应链 |
| P1 | 石墨铝 / 金刚石铝 | 加大投入 | 2026 年产能翻倍,拿下 3–5 家商业航天卫星客户 |
| P1 | 热管 / 均热板成品 | 能力补齐 | 2026H2 完成产线建设 / 收购 |
| P2 | AlSiC | 差异巩固 | 向大尺寸 / 复杂形状 / 一体化组件升级 |
| P2 | 金属粉末(航天级) | 稳步提升 | 完成 2–3 种关键粉末航天认证 |
| P3 | 铝合金热管型材 / W-Cu/Mo-Cu | 收割 / 维持 | 维持现有,不再扩产 |
五、战略规划与落地路径
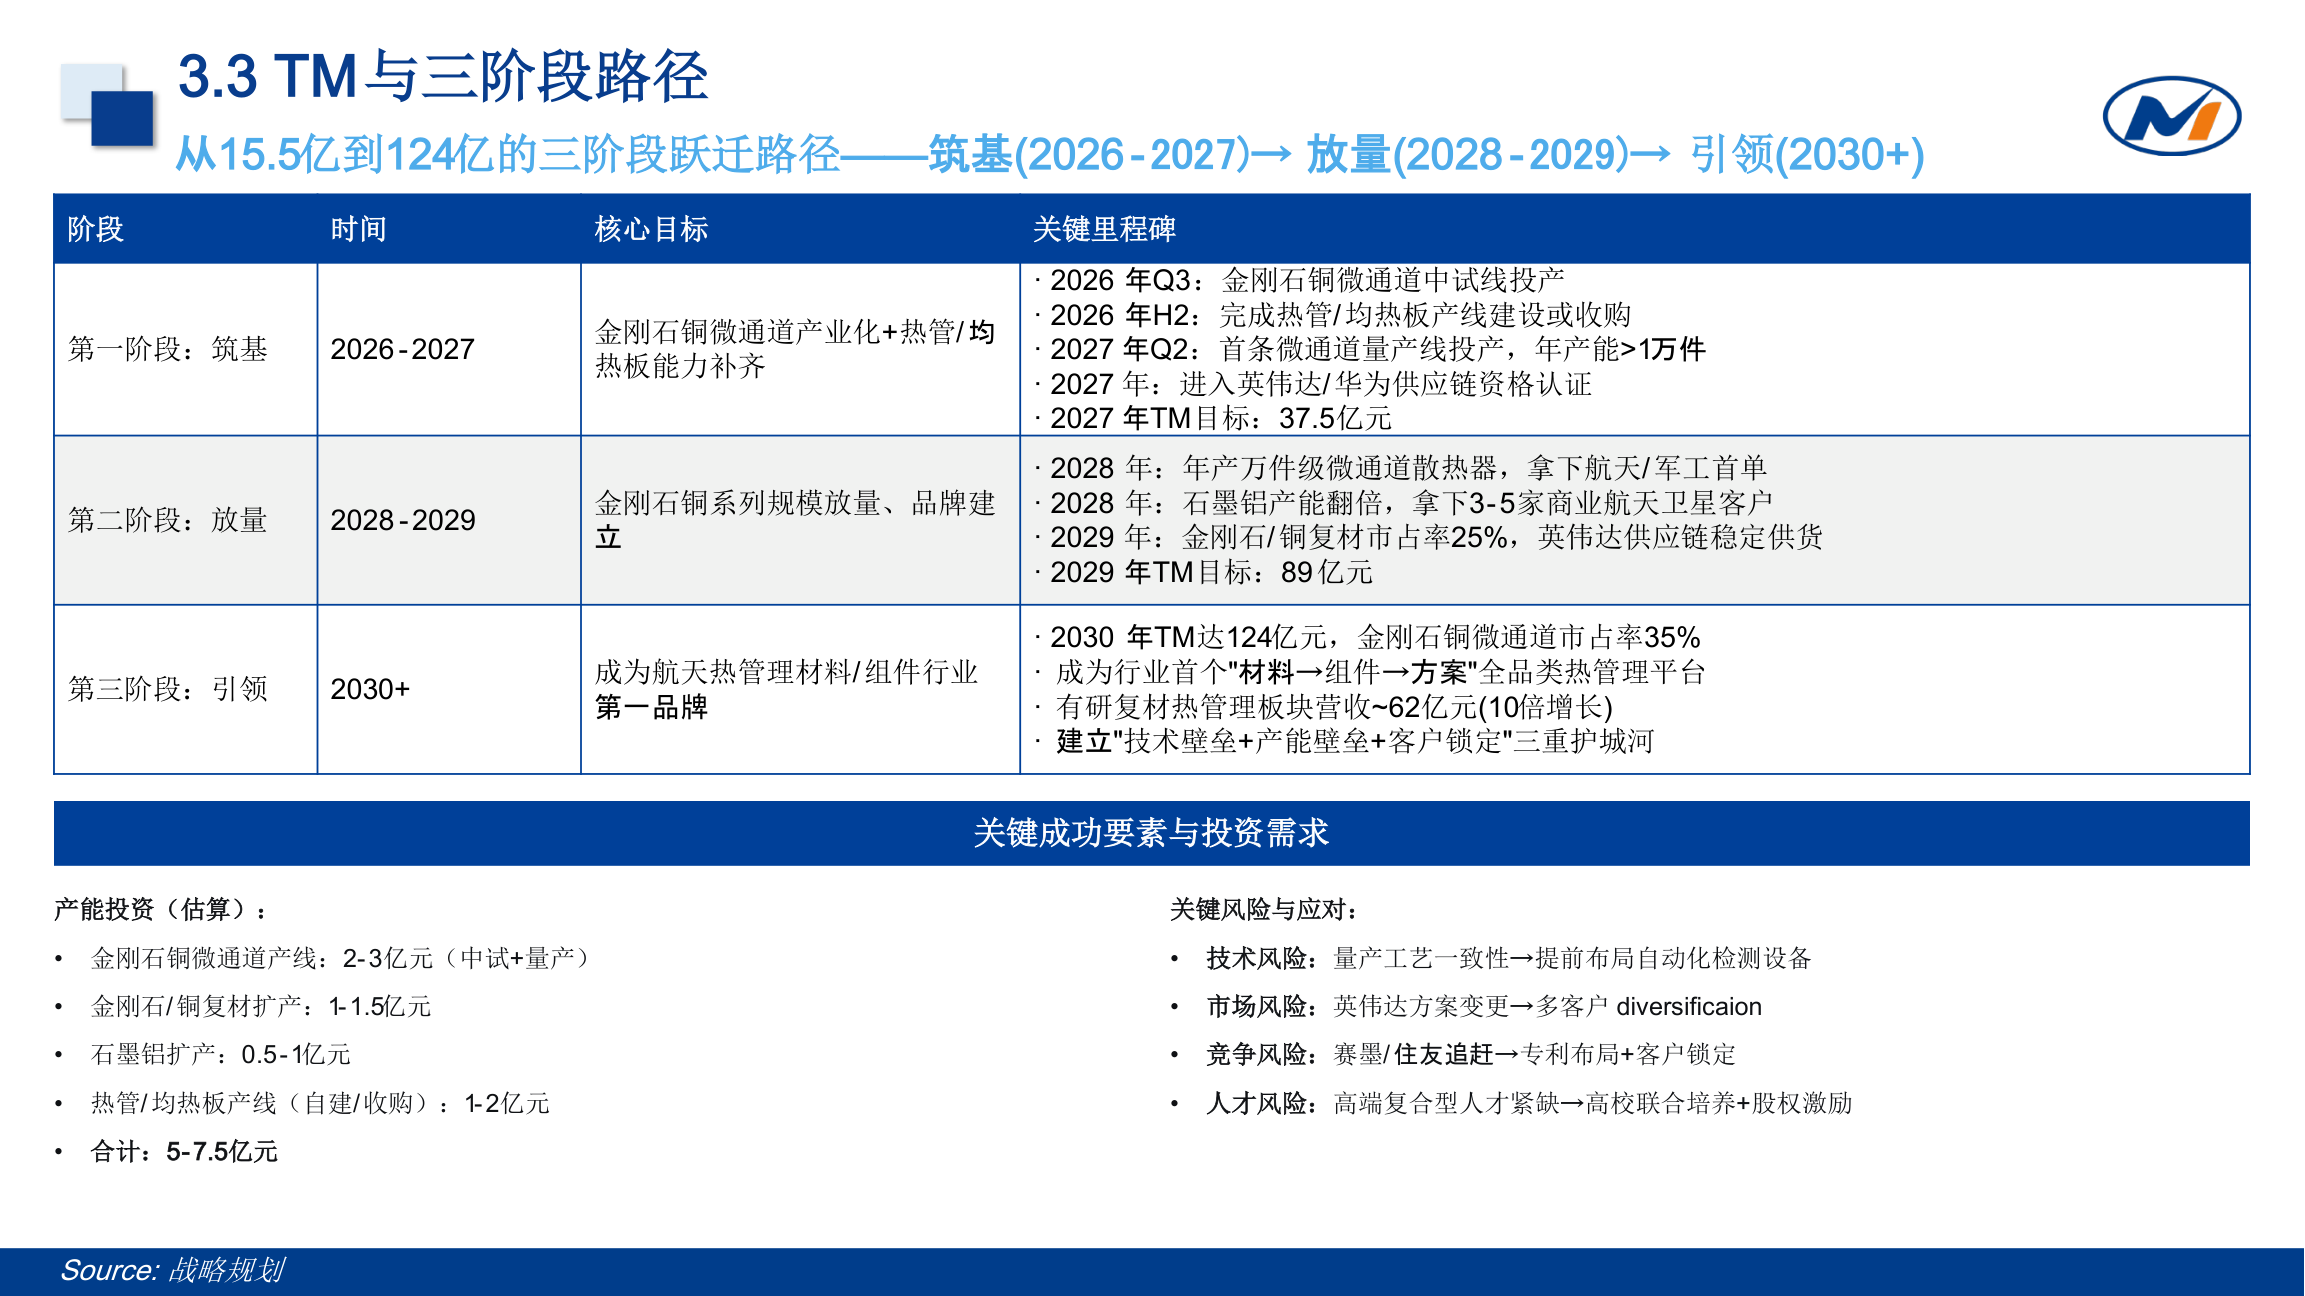
5.1 三阶段跃迁路径:从 15.5 亿到 124 亿
| 阶段 | 时间 | 核心目标 | 关键里程碑 |
|---|---|---|---|
| 筑基 | 2026–2027 | 金刚石铜微通道产业化 + 热管 / 均热板能力补齐 | 2026Q3 中试线投产;2027Q2 首条量产线投产;2027 年 TM 37.5 亿元 |
| 放量 | 2028–2029 | 金刚石铜系列规模放量、品牌建立 | 年产万件级微通道散热器;进入英伟达供应链;2029 年 TM 89 亿元 |
| 引领 | 2030+ | 成为航天热管理材料 / 组件行业第一品牌 | 2030 年 TM 124 亿元,微通道市占率 35%;科创板市值目标 300 亿+ |
5.2 产能投资与资金来源
- 总投资估算:5.5–7.5 亿元
- 金刚石铜微通道产线:2–3 亿元
- 金刚石 / 铜复材扩产:1–1.5 亿元
- 石墨铝扩产:0.5–1 亿元
- 热管 / 均热板产线(自建 / 收购):1–2 亿元
- 资金来源:IPO 募资 8.36 亿元 + 集团支持 + 超长期特别国债
5.3 关键风险与应对
| 风险 | 应对 |
|---|---|
| 技术风险:量产工艺一致性 | 提前布局自动化检测 + SPC 过程控制 |
| 市场风险:英伟达方案变更 | 华为 / 阿里 / 国防多客户 diversification |
| 竞争风险:赛墨 / 住友追赶 | 专利布局 + 客户锁定 + 产能抢先 |
| 人才风险:高端复合型人才紧缺 | 高校联合培养 + 股权激励 |
六、近 20 轮迭代历程
本项目从启动到最终交付,历经 近 20 轮迭代修改,充分体现了央企战略规划类项目「先发散、再收敛、再对焦」的打磨过程:
| 阶段 | 版本示例 | 核心工作 |
|---|---|---|
| 边界对齐 | 给 Zhou 的确认问题清单 | 提前明确材料边界(陶瓷基复材是否纳入)、产业链深度(材料 vs 组件)、下游权重(航天 / 航空 / 商业航天) |
| 资料扫盲 | 繁杂版 PPT v2–v9 | 产业链全览、PESTEL 第一次筛选、价值链分析、相邻增长机会 |
| 深度分析 | 繁杂版 PPT v10–v16 | 行业生命周期、Gartner 曲线、集中度分析、TAM/SAM/TM 测算、SPAN 矩阵 |
| 战略成型 | 繁杂版 PPT v17–v22 | 三阶段跃迁路径、产能投资、风险应对、战略优先级 |
| 精准对标 | 47 页精准版 | 从 65 页繁杂版中提炼客户最关心的结论,删除冗余备份数据,强化决策导向 |
迭代中的关键转折:
1. 材料边界收敛:最初产业链图覆盖陶瓷基复材、钛合金、镁合金、高分子 TIM 等,经与客户对齐后聚焦「有色金属热管理材料」,避免战线过长。
2. 价值链定位升级:早期侧重「卖材料」的市场规模,中期明确「从材料到组件」的价值跃迁是规划核心。
3. SPAN 矩阵定型:经过多轮评分校准,最终把金刚石铜微通道、金刚石 / 铜复材、石墨铝锁定为第二象限「增加投资」,热管 / 均热板为第一象限「能力补齐」。
4. 数字口径统一:TAM / SAM / TM 历经多轮交叉验证,确保与国家规划、券商研报、企业年报口径自洽。
七、项目亮点
1. 十五五规划深度对接
不是泛泛而谈政策,而是把十五五规划中的新材料、航空航天、低空经济、商业航天等战略支柱,逐条映射到有研的业务机会、国产替代空间、政策资金渠道(超长期特别国债、首批次保险、2000 亿新材料产业基金)。
2. 央企国企战略规划范式
充分考虑央企决策特点:既要战略高度(国家战略、集团使命),又要可落地性(产线、投资、里程碑),还要风险可控(军工保密、ITAR 合规、技术路线不收敛)。
3. 从繁杂到精准的双版本交付
65 页繁杂版保留完整研究证据链,47 页精准版面向管理层汇报,做到「研究有厚度、汇报有锐度」。
4. 数据驱动的赛道优先级
通过 TAM/SAM/TM 三层漏斗 + SPAN 矩阵五维评分,把「该投哪里、投多少、什么时候投」量化到具体赛道和里程碑。
5. 技术 + 商业双重视角
既关注金刚石铜微通道 127.48 kW/m²K 的技术领先性,也关注英伟达 2027 年采用金刚石铜方案带来的商业航天 / AI 芯片双场景放量。
八、服务流程与 SOP 执行心得
基于本项目的执行经验,总结出面向大中型企业及央企国企的 「战略规划研究七步 SOP」:
8.1 边界对齐先行(第 0 步)
动作:在展开研究前,用 1–2 天时间输出《确认问题清单》,与客户对齐 8–12 个关键边界。
本项目示例:
- 陶瓷基复材是否纳入有色金属范畴?
- 产业链深度是到材料层还是延伸到组件 / 系统?
- 三个下游方向(航天器 / 航空器 / 商业航天)的权重如何分配?
- 美俄对标需要到什么颗粒度?
心得:央企项目最怕「方向跑偏」。边界问题提前确认,能避免后续 30% 以上的返工。
8.2 框架先于数据(第 1 步)
动作:先确定分析框架(看宏观 / 看行业 / 定战略),再按框架收集资料,而不是拿到资料再拼凑。
本项目框架:
看宏观:产业链 → 价值链 → 相邻增长 → PESTEL
看行业:生命周期 → 技术趋势 → 集中度 → 盈利模式 → TAM/SAM/TM → SPAN
定战略:优先级 → 三阶段路径 → 投资 → 风险心得:框架是报告的「骨架」,数据是「血肉」。没有框架,再全的资料也是信息堆砌。
8.3 资料收集:建立「证据链」而非「素材库」(第 2 步)
动作:按框架分主题建立资料库,每份资料标注来源、可信度、适用场景。
本项目实践:
- 收集了 100+ 篇学术论文、券商研报、政策文件、企业年报。
- 按「产业链 / 价值链 / PESTEL / 生命周期 / 市场规模 / 竞争格局 / 技术路线」分类归档。
- 关键数据必须交叉验证(如市场规模需同时引用赛迪顾问、前瞻产业研究院、银河证券)。
心得:战略规划报告的「底气」来自证据链。每一处关键数据都要能回答「这个数字怎么来的」。
8.4 定量与定性结合:TAM/SAM/TM + SPAN 是核心工具(第 3 步)
动作:
- 用 TAM/SAM/TM 回答「市场有多大、我们能做多大」。
- 用 SPAN 矩阵回答「该把资源投向哪里」。
本项目关键输出:
- TAM 327 亿 → SAM 162 亿 → TM 197 亿(2025E)。
- SPAN 矩阵锁定 P0 / P1 / P2 / P3 优先级。
心得:大中型企业决策层更相信「数字 + 逻辑」。SPAN 矩阵能把复杂的赛道选择变成一张图。
8.5 可视化是决策语言(第 4 步)
动作:把核心结论转化为管理层一眼能看懂的图表:产业链图、微笑曲线、Gartner 曲线、SPAN 矩阵、三阶段路径图。
本项目高频图表:
- 产业链全景图:回答「我们在哪里」。
- 微笑曲线:回答「价值在哪里」。
- SPAN 矩阵:回答「钱该投哪里」。
- 三阶段路径图:回答「怎么走」。
心得:对于央企高管,一页高质量的图胜过十页文字。图表要做到「脱离 PPT 也能自解释」。
8.6 迭代:先繁杂、后精准(第 5 步)
动作:
- Round 1–3:穷尽式研究,输出繁杂版,确保逻辑自洽、数据完整。
- Round 4–N:按客户反馈不断收敛,删除冗余,强化决策点。
- Final:输出精准对标版,聚焦管理层最关心的 5–7 个结论。
本项目实践:
- 65 页繁杂版是「研究底稿」,47 页精准版是「决策文件」。
- 迭代过程中建立「问题清单 → 修改记录 → 版本对照」机制,确保每一轮改动都可追溯。
心得:央企战略规划项目通常需要 15–20 轮迭代。提前告知客户这一节奏,能显著降低沟通摩擦。
8.7 对接央企决策语境(第 6 步)
动作:在报告中主动融入央企关注的四大语境:
1. 国家战略对接:十五五规划、航天强国、新质生产力、国产替代。
2. 国资监管合规:投资风险、产能效益、资金来源、集团协同。
3. 产业链安全:自主可控、供应链韧性、去 A 化。
4. 资本市场叙事:科创板、市值管理、第二增长曲线。
心得:给央企做规划,不仅要「专业正确」,还要「政治正确 + 资本可读」。
九、项目价值与后续启示
9.1 对客户的直接价值
- 战略清晰:明确了金刚石铜微通道「一号工程」地位,以及「材料 → 组件 → 方案」的跃迁路径。
- 资源聚焦:通过 SPAN 矩阵把有限资源集中到 P0 / P1 赛道,避免撒胡椒面。
- 投资有据:5.5–7.5 亿元产能投资与 IPO 募资、集团支持、超长期特别国债形成资金闭环。
- 风险可控:提前识别技术、市场、竞争、人才四大风险并给出应对。
9.2 对后续同类项目的启示
1. 央企十五五规划类项目 = 产业研究 + 战略咨询 + 政策解读的三位一体,团队需要同时具备行业深度、战略框架能力和政策敏感度。
2. 材料 / 军工类项目要高度重视边界确认和保密合规,未公开信息不碰、军用细节点到为止。
3. 双版本交付是刚需:繁杂版留给自己和团队复盘,精准版给客户决策。
4. 迭代不是负担,而是质量保障。近 20 轮迭代对于战略级规划是合理且必要的投入。
5. 把「国产化率」「技术成熟度」「政策窗口期」作为核心变量,贯穿整个分析框架。
十、关键配图索引
| 配图 | 所在位置 | 说明 |
|---|---|---|
| 产业链结构 | 第 6 页 | 航空航天热管理材料上中下游全景 |
| 有研集团上中下游布局 | 第 8 页 | 有研在上中下游的卡位与短板 |
| 金属基复材利润高地微笑曲线 | 第 10 页 | 从粉末到液冷系统的附加值分布 |
| 十五五政策导向 | 第 13 页 | PESTEL 政治因素与国家战略对接 |
| Gartner 技术成熟度曲线 | 第 25 页 | 各技术所处阶段与窗口期判断 |
| 航空航天热管理市场规模 | 第 30 页 | TAM 总量与增速 |
| 热管理材料市场测算 | 第 35 页 | 材料 × 应用交叉矩阵 |
| SPAN 战略矩阵明星象限 | 第 39 页 | 赛道优先级与关键动作 |
| 十五五战略规划 | 第 45 页 | 三阶段跃迁路径与投资需求 |
结语 有研集团航空航天热管理材料「十五五」业务规划,是一次典型的央企战略级研究咨询项目。它证明了:当产业研究的深度、战略框架的清晰度、央企语境的贴合度三者兼备时,一份规划才能真正成为企业决策的「作战地图」。对于后续服务大中型企业及央企国企客户,这套「边界对齐 → 框架先行 → 证据链研究 → 量化决策 → 双版本迭代 → 对接决策语境」的 SOP,具有高度的可复制性。